إقفال الرواتب في نهاية العام: ما الذي يوجبه نظام العمل؟
مع اقتراب نهاية العام تتزامن مهام الإقفال في الموارد البشرية والإدارة المالية: أرصدة الإجازات، وساعات العمل الإضافي، والمكافآت، وتصفية حقوق من ينهون خدمتهم. يجمع هذا الدليل ما ينص عليه نظام العمل في هذه الملفات كما تنشره وزارة الموارد البشرية، ويقدم حاسبة لمكافأة نهاية الخدمة وقائمة تحقق للإقفال.
الخلاصة
- يجيز النظام عدم التقيد بحدود ساعات العمل وفترات الراحة في أعمال الجرد السنوي وإعداد الميزانية وقفل الحسابات، بشرط ألا تزيد أيام العمل لهذا الغرض على 30 يوماً في السنة، وألا تتجاوز ساعات العمل الفعلية 10 ساعات في اليوم أو 60 ساعة في الأسبوع 1وزارة الموارد البشرية، سبتمبر 2005.
- يوازي أجر الساعة الإضافية أجر الساعة مضافاً إليه 50% من الأجر الأساسي، وتُعد جميع ساعات العمل في العطل والأعياد ساعات إضافية 1وزارة الموارد البشرية، سبتمبر 2005.
- يجوز تأجيل الإجازة السنوية إلى السنة التالية بموافقة العامل، ولصاحب العمل تأجيلها بعد نهاية سنة الاستحقاق مدة لا تزيد على 90 يوماً إذا اقتضت ظروف العمل 1وزارة الموارد البشرية، سبتمبر 2005.
- تُصفّى حقوق العامل خلال أسبوع على الأكثر من انتهاء العلاقة، وخلال أسبوعين إذا كان العامل هو من أنهى العقد 2وزارة الموارد البشرية، مايو 2025.
محتوى الدليل
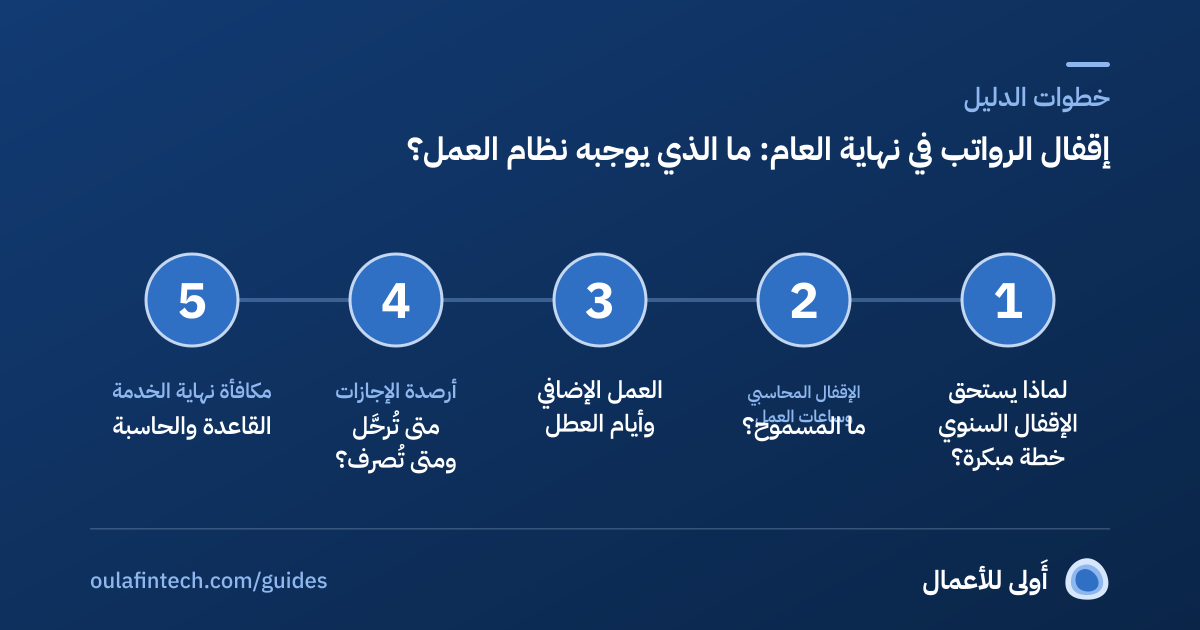
لماذا يستحق الإقفال السنوي خطة مبكرة؟
في الأسابيع الأخيرة من العام تتكدس الطلبات: موظفون يسألون عن رصيد إجازتهم قبل أن يُرحَّل أو يسقط، وفرق عمل تعمل ساعات أطول لإغلاق الحسابات، ومكافآت سنوية تحتاج إلى قرار واضح، ومنشآت تراجع أوضاع من سينتهي عقدهم مع مطلع العام. وإذا تُركت هذه الملفات إلى آخر أسبوع فإنها تتحول إلى استثناءات تُعالج يدوياً، وتظهر فيها أخطاء في الحساب أو في المواعيد.
الحل ليس في تعقيد الإجراءات، بل في أن يعرف فريق الموارد البشرية والإدارة المالية القواعد المنشورة معرفة واحدة، وأن تُجمع في قائمة إقفال تُراجَع في الموعد نفسه كل عام. وتلخّص الأقسام التالية ما ورد في نص نظام العمل الذي تنشره الوزارة، دون أي تفسير يتجاوز النص.
الإقفال المحاسبي وساعات العمل: ما المسموح؟
يعالج النظام حالة الإقفال السنوي صراحةً، إذ يسمح بعدم التقيد بأحكام ساعات العمل وفترات الراحة والراحة الأسبوعية في أعمال معينة، منها أعمال الجرد وقفل الحسابات:
وتقيّد المادة نفسها هذا الاستثناء بحد أعلى، فلا يجوز أن تزيد ساعات العمل الفعلية على عشر ساعات في اليوم أو ستين ساعة في الأسبوع 1وزارة الموارد البشرية، سبتمبر 2005. والمعنى العملي أن لدى المنشأة هامشاً محدداً بالأيام والساعات، وأن عليها أن تحسب ما استُهلك منه خلال العام قبل أن تقرر تمديد فترات الإقفال.
العمل الإضافي وأيام العطل
تتزامن عطلات نهاية العام وإجازات الأعياد أحياناً مع مهام الإقفال، ولذلك يهم الإدارة المالية أن تعرف كيف تُحتسب الساعات الإضافية:
- يدفع صاحب العمل أجراً إضافياً يوازي أجر الساعة مضافاً إليه 50% من الأجر الأساسي 1وزارة الموارد البشرية، سبتمبر 2005.
- يجوز بموافقة العامل احتساب أيام إجازة تعويضية مدفوعة الأجر بدلاً من الأجر المستحق عن الساعات الإضافية 1وزارة الموارد البشرية، سبتمبر 2005.
- تُعد جميع ساعات العمل التي تؤدَّى في أيام العطل والأعياد ساعات إضافية 1وزارة الموارد البشرية، سبتمبر 2005.
وهذه القواعد مصدر مباشر لبنود مسيّر الرواتب في ديسمبر، فيستحسن مطابقة سجلات الدوام لأيام العطل مع بنود العمل الإضافي قبل رفع الملف إلى منصة مُدد.
أرصدة الإجازات: متى تُرحَّل ومتى تُصرف؟
تتركز أسئلة الموظفين في نهاية العام على الإجازة السنوية. والجدول التالي يلخص ما ورد في النص:
| الحالة | ما ينص عليه النظام |
|---|---|
| الاستحقاق السنوي | لا تقل الإجازة السنوية عن 21 يوماً، وتُزاد إلى 30 يوماً على الأقل بعد خمس سنوات متصلة في الخدمة 1وزارة الموارد البشرية، سبتمبر 2005 |
| التمتع بالإجازة | يجب أن يتمتع العامل بإجازته في سنة استحقاقها، ولا يجوز أن يتقاضى بدلاً نقدياً عنها أثناء الخدمة 1وزارة الموارد البشرية، سبتمبر 2005 |
| إشعار العامل | يُشعَر العامل بموعد إجازته قبل 30 يوماً على الأقل 1وزارة الموارد البشرية، سبتمبر 2005 |
| التأجيل بموافقة العامل | يجوز للعامل بموافقة صاحب العمل تأجيل إجازته أو جزء منها إلى السنة التالية 1وزارة الموارد البشرية، سبتمبر 2005 |
| التأجيل بقرار صاحب العمل | يجوز تأجيلها بعد نهاية سنة الاستحقاق مدة لا تزيد على 90 يوماً إذا اقتضت ظروف العمل، وما زاد على ذلك يحتاج إلى موافقة العامل كتابة وبما لا يتجاوز نهاية السنة التالية 1وزارة الموارد البشرية، سبتمبر 2005 |
| ترك العمل قبل استعمالها | يستحق العامل أجرة الأيام التي لم يحصل على إجازته عنها، ويستحق أجرة الإجازة عن أجزاء السنة بنسبة ما قضاه في العمل 1وزارة الموارد البشرية، سبتمبر 2005 |
مكافأة نهاية الخدمة: القاعدة والحاسبة
تحسب المكافأة على أساس أجر نصف شهر عن كل سنة من السنوات الخمس الأولى، وأجر شهر عن كل سنة من السنوات التالية، ويُتخذ الأجر الأخير أساساً للحساب، ويستحق العامل مكافأة عن أجزاء السنة بنسبة ما قضاه منها في العمل 2وزارة الموارد البشرية، مايو 2025. وإذا كان انتهاء العلاقة بسبب استقالة العامل، فيستحق ثلث المكافأة بعد خدمة لا تقل عن سنتين متتاليتين ولا تزيد على خمس سنوات، ويستحق ثلثيها إذا زادت مدة خدمته على خمس سنوات ولم تبلغ عشراً، ويستحقها كاملة إذا بلغت عشر سنوات فأكثر 2وزارة الموارد البشرية، مايو 2025.
ويستثنى من ذلك ترك العامل العمل نتيجة قوة قاهرة خارجة عن إرادته، وكذلك العاملة التي تنهي العقد خلال ستة أشهر من عقد زواجها أو ثلاثة أشهر من وضعها، إذ تستحقان المكافأة كاملة 2وزارة الموارد البشرية، مايو 2025. كما يجوز الاتفاق على ألا تُحسب في الأجر الذي تُسوّى عليه المكافأة العمولات والنسب المئوية عن المبيعات وما شابهها من عناصر الأجر القابلة بطبيعتها للزيادة والنقص 2وزارة الموارد البشرية، مايو 2025.
تطبّق قاعدة المادتين الرابعة والثمانين والخامسة والثمانين من نظام العمل على الأجر الأخير ومدة الخدمة.
تصفية الحقوق: مواعيد لا تقبل التأجيل
إذا انتهت خدمة العامل وجب على صاحب العمل دفع أجره وتصفية حقوقه خلال أسبوع على الأكثر من تاريخ انتهاء العلاقة العقدية. وإذا كان العامل هو الذي أنهى العقد، وجب على صاحب العمل تصفية حقوقه كاملة خلال مدة لا تزيد على أسبوعين، ولصاحب العمل أن يحسم أي دين مستحق له بسبب العمل من المبالغ المستحقة للعامل 2وزارة الموارد البشرية، مايو 2025. وتبقى حدود الحسم العامة سارية على أي مبلغ يُسترد من الأجر، ومنها ألا تزيد المبالغ المحسومة على نصف أجر العامل المستحق إلا في حالات تقرّها المحكمة العمالية 1وزارة الموارد البشرية، سبتمبر 2005. وقد فصّلنا هذا الجانب في دليل السلفة والراتب المكتسب.
قائمة إقفال الرواتب
استخدموا القائمة التالية في اجتماع الإقفال. تُحفظ إجاباتكم على جهازكم فقط.
ضعوا علامة على ما أنجزتموه. تُحفظ إجاباتكم على هذا الجهاز فقط.
أسئلة شائعة
هل يجوز صرف بدل نقدي عن الإجازة السنوية أثناء الخدمة؟
لا يجوز للعامل أن يتقاضى بدلاً نقدياً عوضاً عن الحصول على إجازته أثناء خدمته. أما إذا ترك العمل قبل استعمالها فيستحق أجرة الأيام المستحقة 1وزارة الموارد البشرية، سبتمبر 2005.
متى يجب صرف مستحقات الموظف عند انتهاء خدمته؟
خلال أسبوع على الأكثر من انتهاء العلاقة العقدية، وخلال أسبوعين إذا كان العامل هو الذي أنهى العقد 2وزارة الموارد البشرية، مايو 2025.
هل يستحق الموظف المكافأة كاملة عند الاستقالة؟
يتوقف ذلك على مدة الخدمة: ثلث المكافأة بعد سنتين متتاليتين، وثلثاها بعد أكثر من خمس سنوات، وكاملة عند بلوغ عشر سنوات فأكثر 2وزارة الموارد البشرية، مايو 2025.
هل تدخل العمولات في أجر احتساب المكافأة؟
يجوز الاتفاق على ألا تُحسب العمولات والنسب المئوية عن المبيعات وما أشبهها من عناصر الأجر القابلة للزيادة والنقص ضمن أجر المكافأة 2وزارة الموارد البشرية، مايو 2025.
كم يجوز أن تؤجل المنشأة إجازة الموظف بعد نهاية السنة؟
يحق لصاحب العمل تأجيلها مدة لا تزيد على 90 يوماً إذا اقتضت ظروف العمل، وما زاد على ذلك يحتاج إلى موافقة العامل كتابة 1وزارة الموارد البشرية، سبتمبر 2005.
هل تغني الحاسبة عن مراجعة العقد والإدارة القانونية؟
لا. الحاسبة تطبق القاعدة العامة المنشورة، ويبقى للعقد وللجهات المختصة المرجع النهائي في الحالات الخاصة.
المصادر
آخر تحقق من المصادر: . فتحنا كل مصدر وطابقنا الأرقام والتفاصيل النظامية معه قبل النشر.
- 1وزارة الموارد البشرية، «نظام العمل: الباب السادس، شروط العمل وظروفه (الأجور وساعات العمل)»، . نظام العمل الصادر بالمرسوم الملكي م/51 وتاريخ 23/8/1426هـ، كما تنشره الوزارة بتعديلاته. افتح المصدر
- 2وزارة الموارد البشرية، «نظام العمل بعد التعديل: الفصل الرابع، مكافأة نهاية الخدمة (المواد 84 إلى 88)»، . نظام العمل المعدل حتى المرسوم الملكي م/44 وتاريخ 8/2/1446هـ، كما تنشره الوزارة (ملف PDF). افتح المصدر
ختام العام بوضوح للموظف والمنشأة.
تمنح أَولى موظفيكم أدوات تساعدهم على تخطيط ميزانيتهم وادخارهم حول مواسم الصرف، وتمنح الموارد البشرية مؤشرات مجمّعة ومجهولة الهوية. انضموا إلى الشركاء المؤسسين بخطاب اهتمام غير ملزم.
أدلة ذات صلة
المهلة الجديدة لرفع ملفات الأجور، وتسلسل الإشعارات حتى التفتيش، والتنبيهات الشائعة، مع جدول زمني يحسب مواعيدكم.
5 دقائق قراءة · 5 مصادرالرواتب والامتثالدليلالسلفة على الراتب أم الوصول للراتب المكتسب؟ كيف تضعون سياسة واضحةمقارنة عملية بين السلف التقليدية والوصول للراتب المكتسب، وحدود الحسم في نظام العمل، ومنشئ سياسة تفاعلي.
5 دقائق قراءة · مصدرانالرواتب والامتثالشرح نظام/خبرالزيادة التدريجية في اشتراكات التأمينات الاجتماعية وأثرها على مسيّر الرواتبمن يشمل النظام الجديد، وكيف ترتفع النسب سنوياً حتى 2028، وحاسبة تبيّن الأثر على الموظف وصاحب العمل.
5 دقائق قراءة · 3 مصادرمحتوى تثقيفي عام وليس استشارة قانونية أو مالية. الأمثلة الرقمية الافتراضية معلّمة بـ«مثال توضيحي»، وكل رقم حقيقي منسوب لمصدره المؤرَّخ.