مكافأة نهاية العام والدفع الآجل: كيف يُحتسب الدخل في قرار التمويل؟
ينتهي العام عادة بمكافآت سنوية وبمواسم تسوق، فيتجه كثير من الموظفين إلى طلب شهادة راتب أو إلى استخدام الدفع الآجل. يشرح هذا الدليل كيف يقرأ التمويل المسؤول الدخل المتغير، وما الذي تغيّر في سقف الدفع الآجل للفرد، وكيف تصيغ الموارد البشرية والإدارة المالية خطابات واضحة دون أن تقدم نصيحة تمويلية.
الخلاصة
- يحسب البنك المركزي الدخل الشهري في مبادئ التمويل المسؤول بإجمالي الراتب الشهري مضافاً إليه نصف متوسط المبالغ الأخرى التي يحصل عليها العميل دورياً، كالبدلات والمكافآت، ويمكن التحقق منها بوثائق رسمية أو بكشف حساب مدته سنتان 1عاجل، يوليو 2021.
- ألا تتجاوز الالتزامات الشهرية الناتجة عن التمويل الاستهلاكي 33.33% من إجمالي راتب العميل في الشرائح الثلاث 1عاجل، يوليو 2021.
- رُفع الحد الأعلى لمجموع التمويل القائم لكل فرد في نشاط الدفع الآجل من 5 آلاف ريال إلى 10 آلاف ريال، بما لا يتجاوز 12 قسطاً 2عكاظ، يونيو 2026.
- لا يعني رفع السقف منحه لجميع العملاء، فيبقى تحديد الحد مرتبطاً بتقييم الجدارة الائتمانية والقدرة على السداد 3أرقام، أغسطس 2026.
محتوى الدليل
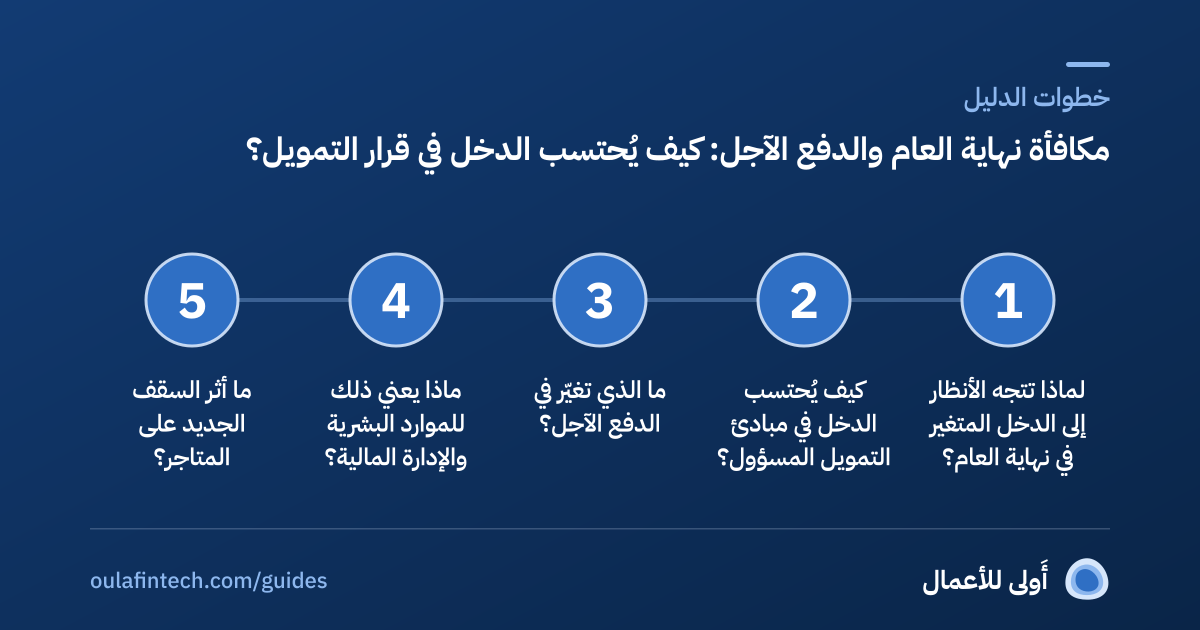
لماذا تتجه الأنظار إلى الدخل المتغير في نهاية العام؟
تصرف منشآت كثيرة مكافآتها السنوية مع نهاية العام، وتأتي معها مواسم الإنفاق: تخفيضات أواخر نوفمبر، وعروض نهاية العام، ثم الاستعداد لرمضان المقبل. في هذه الفترة يطلب الموظفون شهادات راتب، ويسألون الموارد البشرية عما يُحتسب من دخلهم لدى الجهات التمويلية. وجواب هذا السؤال موجود في قواعد منشورة، وليس في اجتهاد الموارد البشرية.
والدور السليم للمنشأة هنا ليس تقييم أهلية الموظف ولا نصحه بالاقتراض أو الامتناع عنه، بل إصدار مستندات دقيقة تفرّق بين الراتب الثابت والمبالغ المتغيرة، ثم ترك القرار للجهة التمويلية المرخّصة والموظف نفسه.
كيف يُحتسب الدخل في مبادئ التمويل المسؤول؟
نشر البنك المركزي السعودي عبر موقعه الرسمي طريقة تحديد مبلغ التمويل المناسب للعميل: تحديد الهدف من التمويل، ثم احتساب الدخل الشهري، ثم الالتزامات الشهرية، ثم نسبة تحمل الالتزامات الشهرية 1عاجل، يوليو 2021. وبحسب مبادئ التمويل المسؤول يُحتسب الدخل الشهري بإجمالي الراتب الشهري مضافاً إليه نصف متوسط المبالغ المالية الأخرى التي يحصل عليها العميل بشكل دوري، ويمكن للجهة التمويلية التحقق منها بوثائق رسمية أو بكشف حساب بنكي لمدة سنتين، ومن أمثلتها البدلات والمكافآت وعائدات الاستثمار 1عاجل، يوليو 2021.
أما نسبة تحمل الالتزامات الشهرية فتقيس الالتزامات الائتمانية الشهرية إلى إجمالي الدخل الشهري، وتختلف بحسب الشريحة:
| شريحة الدخل الشهري | الحد الأقصى للالتزامات الناتجة عن التمويل الاستهلاكي | إجمالي الالتزامات الشهرية |
|---|---|---|
| 15,000 ريال أو أقل | 33.33% من إجمالي راتب العميل | لا يتجاوز 45% من الدخل الشهري باستثناء التمويل العقاري 1عاجل، يوليو 2021 |
| أكثر من 15,000 وأقل من 25,000 ريال | 33.33% من إجمالي راتب العميل | لا يتجاوز 45% من الدخل الشهري بعد استثناء التمويل العقاري 1عاجل، يوليو 2021 |
| أكثر من 25,000 ريال | 33.33% من إجمالي راتب العميل | يخضع لسياسات الممول الذي يقيّم قدرة العميل 1عاجل، يوليو 2021 |
ما الذي تغيّر في الدفع الآجل؟
وجّه البنك المركزي تعميماً إلى البنوك وشركات التمويل وشركات الدفع الآجل يرفع الحد الأعلى لمجموع التمويل القائم لكل عميل فرد في نشاط «اشتر الآن وادفع لاحقاً» ليصبح بما لا يتجاوز 10 آلاف ريال بعد أن كان 5 آلاف ريال 2عكاظ، يونيو 2026. وتشترط قواعد تنظيم شركات الدفع الآجل ألا يتجاوز عدد الأقساط الممنوحة للعميل 12 قسطاً، وأن تنحصر وسائل التحصيل في القنوات الإلكترونية، ويُحظر طلب النقد 2عكاظ، يونيو 2026.
وتتفاوت التقارير في تاريخ التعميم؛ فقد نشرت عكاظ الخبر في 30 يونيو 2026 2عكاظ، يونيو 2026، بينما ذكر تقرير لأرقام نُشر في 15 أغسطس 2026 أن التعميم صدر في 24 ديسمبر 2025 3أرقام، أغسطس 2026. والمهم لقارئ هذا الدليل أن السقف الجديد هو المعمول به اليوم، وأنه حدٌّ أعلى لا حق مكتسب: فبحسب أرقام لا يعني القرار منح جميع العملاء الحد الأقصى تلقائياً، إذ يبقى تحديد السقف مرتبطاً بتقييم الجدارة الائتمانية والقدرة على السداد وفق مبادئ التمويل المسؤول 3أرقام، أغسطس 2026.
ماذا يعني ذلك للموارد البشرية والإدارة المالية؟
لا تحتاج المنشأة إلى أن تصبح جهة تمويل، لكنها تستطيع أن تحسّن جودة ما تصدره. هذه ممارسات عملية:
- افصلوا الثابت عن المتغير في الخطابات. اذكروا الراتب الأساسي والبدلات الثابتة في بند، والمكافآت والعمولات في بند آخر مع بيان طبيعتها (سنوية أو موسمية أو مرتبطة بالأداء).
- وثّقوا المكافأة في سجلات الرواتب. المكافأة التي تظهر في سجل الصرف المصرفي ومسيّر الأجور أسهل في التحقق من مبلغ يُذكر في خطاب فقط.
- لا تنصحوا بالاقتراض أو الشراء الآجل. قدّموا المعلومة العامة فقط، وأحيلوا السؤال التمويلي إلى الجهة المرخّصة.
- انشروا تذكيراً قبل مواسم التخفيضات. رسالة قصيرة عن تخطيط الميزانية وتتبع الأقساط القائمة تفيد الموظف دون أن تتدخل في قراره.
- احترموا الخصوصية. شهادة الراتب وبيانات الدخل تُصدر بطلب الموظف أو بموافقته الصريحة، ولا تُشارك بياناته مع جهات تمويلية خارج ذلك.
تطبّق الصيغة التي نشرها البنك المركزي على أرقام تدخلونها. الافتراض: المتوسط الدوري شهري.
ما أثر السقف الجديد على المتاجر؟
رأى عضو في جمعية الاقتصاد السعودي نقلت أرقام رأيه أن رفع السقف قد يرفع متوسط قيمة عمليات الشراء، ويدعم توسع الخدمة في قطاعات ذات قيم أعلى كالإلكترونيات والأثاث 3أرقام، أغسطس 2026. وهذا رأي متخصص لا بيان رسمي. وللتجار أن يراقبوا أثر ذلك في سلة المشتري، وأن يذكّروا عملاءهم بشروط التقسيط بوضوح، مع بقاء الدفع الآجل منتجاً تمويلياً تقدمه جهات خاضعة لتنظيم البنك المركزي.
أسئلة شائعة
هل تدخل المكافأة السنوية كاملة في احتساب الدخل؟
بحسب مبادئ التمويل المسؤول المنشورة يُضاف نصف متوسط المبالغ الدورية الأخرى كالبدلات والمكافآت إلى إجمالي الراتب، بشرط إمكان التحقق منها بوثائق رسمية أو كشف حساب لمدة سنتين 1عاجل، يوليو 2021.
ما الحد الأعلى للدفع الآجل للفرد؟
مجموع التمويل القائم لكل عميل فرد في نشاط الدفع الآجل بما لا يتجاوز 10 آلاف ريال، بعد أن كان 5 آلاف ريال 2عكاظ، يونيو 2026.
كم قسطاً يسمح به الدفع الآجل؟
لا يتجاوز عدد الأقساط الممنوحة للعميل 12 قسطاً بحسب قواعد تنظيم شركات الدفع الآجل 2عكاظ، يونيو 2026.
هل يحصل كل عميل على السقف الأعلى تلقائياً؟
لا. يبقى تحديد السقف مرتبطاً بتقييم الجدارة الائتمانية والقدرة على السداد 3أرقام، أغسطس 2026.
هل يجوز للموارد البشرية نصح الموظف بالاقتراض أو بالدفع الآجل؟
لا ينبغي. دورها إصدار مستندات دقيقة بطلب الموظف أو بموافقته، وإحالة الأسئلة التمويلية إلى الجهة المرخّصة.
المصادر
آخر تحقق من المصادر: . فتحنا كل مصدر وطابقنا الأرقام والتفاصيل النظامية معه قبل النشر.
- 1عاجل، ««ساما» يوضِّح كيفية احتساب مبلغ التمويل المناسب للعميل»، . مبادئ التمويل المسؤول، البنك المركزي السعودي. افتح المصدر
- 2عكاظ، ««ساما»: رفع الحد الأعلى في الدفع الآجل لكل فرد إلى 10 آلاف ريال»، . تعميم البنك المركزي السعودي. افتح المصدر
- 3أرقام، «رفع سقف الدفع الآجل إلى 10 آلاف ريال.. فرصة للنمو أم زيادة للمخاطر؟»، . تعميم البنك المركزي السعودي عن نشاط الدفع الآجل، وآراء متخصصين. افتح المصدر
قراءة أوضح للدخل، بموافقة صاحبه.
تخطط أَولى لشهادة دخل في مرحلة لاحقة ولمؤشر سلوكي في مرحلة متقدمة، مع جهات تمويلية مرخّصة، وتصدران بموافقة صريحة من صاحب البيانات دون مشاركة البيانات الخام. انضموا إلى الشركاء المؤسسين بخطاب اهتمام غير ملزم.
أدلة ذات صلة
كيف تقيّم الجهة التمويلية عميلاً جديداً على الائتمان دون التضحية بالخصوصية، مع قائمة تحقق للتطبيق المسؤول.
5 دقائق قراءة · 5 مصادرالائتمان والتحقق من الدخلدليلقراءة الدخل المتغير: دليل الجهات التمويلية للعاملين المستقلينكيف تقرأ الجهة التمويلية دخلاً يتغير من شهر لآخر، وما الذي تقوله قواعد التمويل المسؤول، مع أداة لقراءة دخل اثني عشر شهراً.
5 دقائق قراءة · 4 مصادرالرواتب والامتثالدليلإقفال الرواتب في نهاية العام: ما الذي يوجبه نظام العمل؟ما ينص عليه نظام العمل في أرصدة الإجازات والعمل الإضافي وتصفية الحقوق، مع حاسبة لمكافأة نهاية الخدمة وقائمة تحقق للإقفال.
8 دقائق قراءة · مصدرانمحتوى تثقيفي عام وليس استشارة قانونية أو مالية. الأمثلة الرقمية الافتراضية معلّمة بـ«مثال توضيحي»، وكل رقم حقيقي منسوب لمصدره المؤرَّخ.