سداد فواتير الموردين: كيف تنظم المنشأة الصغيرة الاستحقاق والاعتماد؟
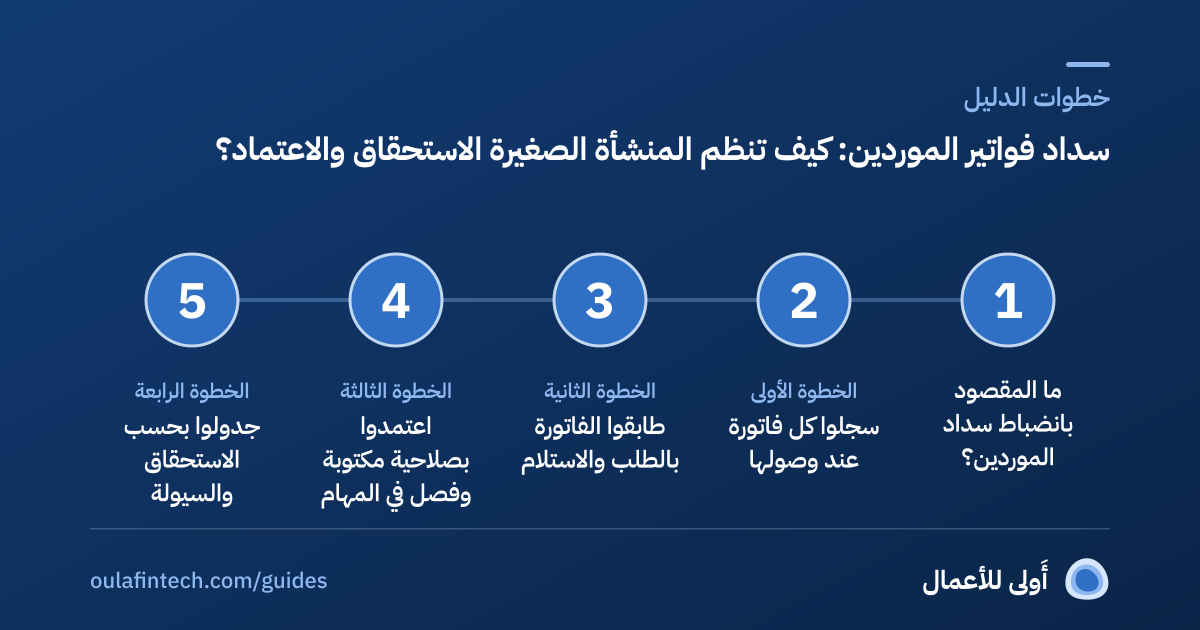
ينظم سداد فواتير الموردين بست خطوات: تسجيل كل فاتورة عند وصولها، ومطابقتها بأمر الشراء ومحضر الاستلام، واعتمادها بصلاحية مكتوبة، ثم جدولتها بحسب تاريخ استحقاقها وسيولة المنشأة، وسدادها على دفعات منتظمة، وأخيراً أرشفتها وتسوية كشف المورد. ويحمي هذا الانضباط المنشأة من الدفع المزدوج والفواتير الخاطئة، ويحسّن علاقتها بالموردين ووضوح ملفها أمام أي جهة تمويلية. يشرح هذا الدليل كل خطوة، وضوابط تغيير حساب المورد، وقائمة تحقق عملية.
الخلاصة
- سجلوا كل فاتورة في يوم وصولها وفي مكان واحد، ولا تتركوها في الجوالات أو الأدراج.
- لا تسددوا قبل مطابقة الفاتورة بأمر الشراء ومحضر الاستلام، فهذه المطابقة تمنع الدفع عن بضاعة لم تصل.
- اجعلوا الاعتماد بصلاحية مكتوبة، ولا يعتمد شخص واحد الفاتورة وينفذ تحويلها بنفسه.
- تحققوا من أي طلب لتغيير حساب مورد عبر قناة معروفة مسبقاً، وسددوا بجدول استحقاق دوري يراعي السيولة.
محتوى الدليل
- ما المقصود بانضباط سداد الموردين؟
- الخطوة الأولى: سجلوا كل فاتورة عند وصولها
- الخطوة الثانية: طابقوا الفاتورة بالطلب والاستلام
- الخطوة الثالثة: اعتمدوا بصلاحية مكتوبة وفصل في المهام
- الخطوة الرابعة: جدولوا بحسب الاستحقاق والسيولة
- الخطوة الخامسة: ضوابط تغيير حساب المورد
- الخطوة السادسة: أرشفوا وسووا الكشف مع المورد
- ما الذي يميز المنشأة المنضبطة في نظر الموردين والممولين؟
- أسئلة شائعة
ما المقصود بانضباط سداد الموردين؟
هو أن يكون لكل فاتورة مسار ثابت: تصل فتُسجَّل، وتُطابَق، وتُعتمد، وتُجدوَل، وتُسدَّد، وتُؤرشف، بحيث يعرف صاحب المنشأة في أي لحظة ما عليه وما موعده. وغياب هذا المسار هو سبب أكثر المشكلات الصغيرة التي تتراكم: فاتورة مدفوعة مرتين، وفاتورة منسية تفسد العلاقة مع المورد، ودفعة تخرج في وقت ضيق السيولة.
وللمنشآت الصغيرة والمتاجر ميزة هنا، فعدد الفواتير محدود ويمكن ضبطه بأدوات بسيطة. وللنظر في أثر ذلك في ملف التمويل راجعوا دليل جاهزية المنشآت الصغيرة والمتوسطة للتمويل، وهو يوضح كيف تقرأ الجهة التمويلية انتظام الحركة في الحسابات.
الخطوة الأولى: سجلوا كل فاتورة عند وصولها
افتحوا سجلاً واحداً، ورقياً أو إلكترونياً، تُدخل فيه كل فاتورة في يوم وصولها بالبيانات التالية: اسم المورد، رقم الفاتورة وتاريخها، قيمتها، تاريخ استحقاقها، وحالتها. ولا تقبلوا تجميع الفواتير «لوقت لاحق»، فالفاتورة غير المسجلة غير موجودة بالنسبة إلى المنشأة حتى تظهر مطالبة.
وإن كانت المنشأة تتعامل مع فواتير إلكترونية فراجعوا دليل جاهزية الفوترة الإلكترونية للتجار لتنسقوا استلام الفواتير مع إجراءاتكم الداخلية.
الخطوة الثانية: طابقوا الفاتورة بالطلب والاستلام
قبل الاعتماد يقارن المسؤول ثلاثة مستندات: أمر الشراء، ومحضر استلام البضاعة أو الخدمة، والفاتورة نفسها. وتتأكد المطابقة من أن ما طُلب هو ما وصل، وأن ما وصل هو ما فُوتر، وأن السعر والكمية متفقان.
- اختلاف السعر أو الكمية: يُرد على المورد برسالة مكتوبة قبل الدفع، لا بعده.
- فاتورة دون أمر شراء: تُوقف حتى يوضح صاحب الصلاحية أصلها.
- فاتورة مكررة: تُكتشف بمقارنة رقم المورد ورقم الفاتورة والقيمة بالسجل.
الخطوة الثالثة: اعتمدوا بصلاحية مكتوبة وفصل في المهام
حددوا من يعتمد كل نوع من المصروفات، وبأي حد، في ورقة صلاحيات قصيرة يوقعها صاحب المنشأة. والمبدأ الأهم فصل المهام: الذي يسجل الفاتورة أو يعتمدها ينبغي ألا يكون هو من ينفذ التحويل وحده، فاجتماع الإدخال والاعتماد والتنفيذ في يد شخص واحد هو أسهل بيئة للخطأ وللاحتيال. وفي المنشآت التي يعمل فيها شخص أو اثنان فقط، يكفي أن يراجع صاحب المنشأة كشف الدفعات قبل تنفيذه.
الخطوة الرابعة: جدولوا بحسب الاستحقاق والسيولة
لا تُسدَّد الفواتير عند وصولها ولا عند الإلحاح، بل بجدول يراعي تاريخ الاستحقاق وسيولة المنشأة:
- دفعة أسبوعية أو نصف شهرية ثابتة لجميع الفواتير المستحقة، بدل تحويلات متفرقة طوال الشهر.
- ترتيب الأولوية: الأقرب استحقاقاً أولاً، ثم الموردون الذين يتوقف عليهم التشغيل.
- التفاهم المبكر: إن ضاقت السيولة في دورة معينة فتواصلوا مع المورد قبل التاريخ لا بعده.
- ربط الجدول بالمواسم: تراجع المنشأة جدولها قبل المواسم التي تتغير فيها السيولة، كما في دليل تخطيط السيولة للمنشآت الصغيرة في رمضان.
اختاروا يوم بدء الدورة لتروا موعد كل مرحلة. الجدول تنظيمي وليس جدولاً نظامياً.
الخطوة الخامسة: ضوابط تغيير حساب المورد
من أشهر الأساليب التي تستهدف المنشآت رسالة تبدو من مورد معروف تطلب «تحديث رقم الحساب». ولذلك:
- لا يُغيَّر بيان حساب مورد بناءً على رسالة أو بريد وحدهما.
- يُتحقق عبر قناة معروفة مسبقاً، كاتصال برقم محفوظ لديكم من قبل، لا الرقم الوارد في الرسالة.
- يوافق على التغيير شخصان، ويُسجَّل تاريخه ومن تحقق.
- تُراجع أول دفعة بعد التغيير بعناية خاصة.
ولمزيد من التفصيل في التحقق من الهوية قبل الصرف راجعوا دليل ضوابط التحقق من التزييف العميق وانتحال الهوية.
الخطوة السادسة: أرشفوا وسووا الكشف مع المورد
بعد السداد يُسجَّل تاريخه وطريقته ويُحفظ إثباته مع الفاتورة. وبصفة دورية، شهرية مثلاً، يُقارَن كشف حساب كل مورد رئيسي برصيدكم لديه، وتُفسَّر الفروقات مباشرة. وتفيد هذه التسوية في اكتشاف الدفعات الضائعة والإشعارات الدائنة التي لم تُسجل.
وللحفاظ على وضوح الحساب نفسه راجعوا دليل فصل الحساب الشخصي عن حساب المنشأة، فالسداد من حساب النشاط وحده يجعل الأثر المحاسبي مفهوماً.
ما الذي يميز المنشأة المنضبطة في نظر الموردين والممولين؟
المورد يرى منشأة تدفع في مواعيد متوقعة وتحل الخلافات بالمستندات، فيمنحها شروطاً أيسر. والجهة التمويلية ترى حركة منتظمة ومصروفات يمكن تفسيرها. وكلاهما لا يطلب منشأة ضخمة، بل منشأة مفهومة. وما سبق خطوات تنظيمية عامة ولا يغني عن محاسب مختص، ولا يضمن قبول تمويل أو شروطاً بعينها من مورد.
وتساعد القائمة التالية في مراجعة دورة السداد:
ضعوا علامة على ما أنجزتموه. تُحفظ إجاباتكم على هذا الجهاز فقط.
أسئلة شائعة
كيف أنظم سداد فواتير الموردين في منشأة صغيرة؟
سجلوا كل فاتورة عند وصولها، وطابقوها بأمر الشراء والاستلام، واعتمدوها بصلاحية مكتوبة، وجدولوها بحسب الاستحقاق والسيولة، ثم سددوا وأرشفوا وسووا كشف المورد.
ما المقصود بمطابقة الفاتورة مع أمر الشراء؟
مقارنة ثلاثة مستندات: أمر الشراء، ومحضر الاستلام، والفاتورة، للتأكد أن ما طُلب هو ما وصل وما فُوتر وأن السعر والكمية متفقان قبل الدفع.
كيف أتجنب دفع فاتورة مرتين؟
بسجل موحد للفواتير يُقارن فيه رقم المورد ورقم الفاتورة والقيمة قبل الاعتماد، وبتوثيق السداد على الفاتورة نفسها.
ماذا أفعل إذا طلب مورد تغيير رقم حسابه؟
لا تغيروه بناءً على رسالة وحدها. تحققوا باتصال برقم محفوظ لديكم مسبقاً، واجعلوا شخصين يوافقان، وراجعوا أول دفعة بعد التغيير.
كم مرة أسدد الموردين؟
يختلف ذلك بحسب حجم المنشأة وشروط كل مورد. تعتمد كثير من المنشآت دورة ثابتة أسبوعية أو نصف شهرية تراعي الاستحقاق والسيولة، وتتفق مع الموردين الرئيسيين على المواعيد.
هل يغني هذا الدليل عن المحاسب؟
لا. هو دليل تنظيمي عام، ولا يقدم استشارة محاسبية أو مالية أو ضريبية، وينبغي مراجعة محاسب المنشأة في التفاصيل الخاصة بها.
منشأة منضبطة ماليّاً، وقرارات أوضح للجهات التمويلية.
تعمل أَولى على تمكين جهات التمويل من قراءة أدق للدخل بموافقة صريحة، وعلى أدوات تخدم التجار لاحقاً بالتعاون مع شركاء مرخصين. انضموا إلى الشركاء المؤسسين بخطاب اهتمام غير ملزم.
أدلة ذات صلة
دليل عملي لأصحاب المنشآت الصغيرة والمتوسطة وللجهات التمويلية: المستندات، والبيانات المالية، والتدفق النقدي، وتنظيم السجلات قبل الطلب.
5 دقائق قراءةالائتمان والتحقق من الدخلدليلفصل الحساب الشخصي عن حساب المنشأة: كيف يؤثر في فرص التمويل؟خمس خطوات تفصل بها المنشأة الصغيرة أموال المالك عن أموال النشاط، فتصبح كشوفها أوضح أمام الجهة التمويلية وتصبح إدارتها أسهل.
5 دقائق قراءةالولاء وتجربة العملاءدليلالفوترة الإلكترونية (فاتورة) للتجار والمنشآت الصغيرة: كيف تتحققون من جاهزيتكم؟مرحلتا الفوترة الإلكترونية كما تنشرهما الهيئة، وقائمة عملية يتحقق بها التاجر من نظامه وبياناته وفريقه قبل مرحلة الربط.
5 دقائق قراءة · مصدرانمحتوى تثقيفي عام وليس استشارة قانونية أو مالية. الأمثلة الرقمية الافتراضية معلّمة بـ«مثال توضيحي»، وكل رقم حقيقي منسوب لمصدره المؤرَّخ.