توقع التدفق النقدي للمنشآت الصغيرة والمتوسطة: كيف تبنون نموذجاً أسبوعياً لثلاثة أشهر؟
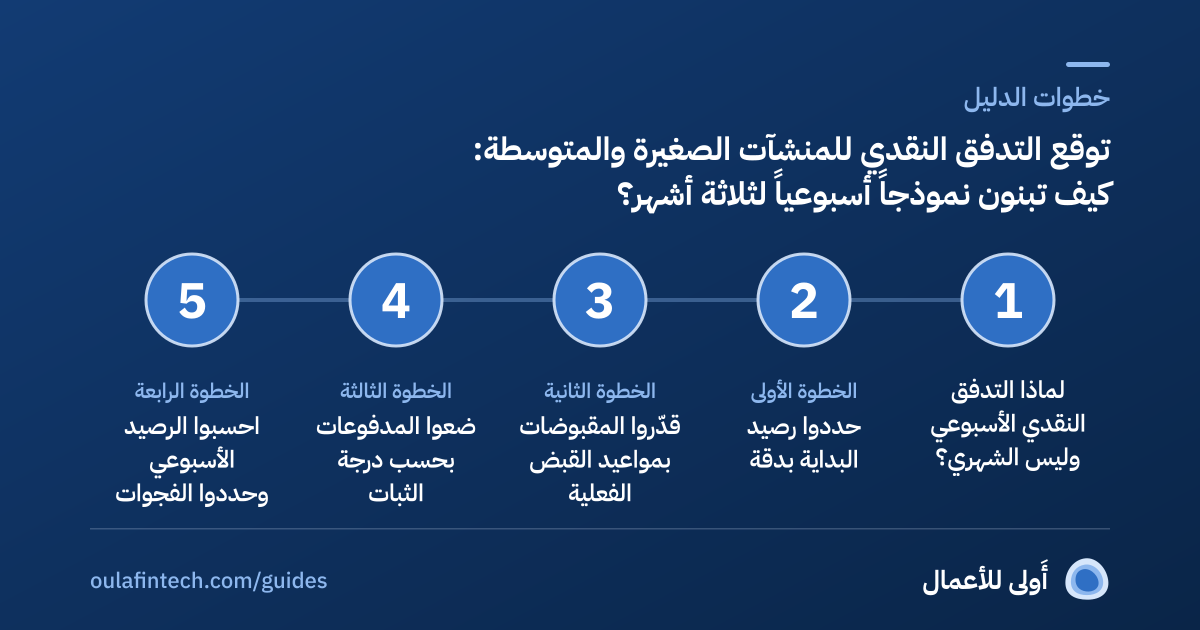
توقع التدفق النقدي الأسبوعي جدول يضع أمام كل أسبوع من الأشهر الثلاثة القادمة ما تتوقعون قبضه وما يجب دفعه، فيكشف الأسبوع الذي ينقص فيه النقد قبل أن يقع. تبنونه في ست خطوات: رصيد البداية، ثم المقبوضات المتوقعة، ثم المدفوعات الثابتة والمتغيرة، ثم الرصيد الأسبوعي والفجوات، ثم خطة معالجة الفجوة، ثم تحديث أسبوعي. يشرح هذا الدليل كل خطوة وأخطاء التقدير الشائعة وكيف يقرأ المموّل هذا التوقع.
الخلاصة
- ابنوا التوقع بالأسبوع لا بالشهر، فالشهر يخفي الأسبوع الذي تنفد فيه السيولة.
- قدّروا المقبوضات بمواعيد قبضها الفعلية لا بمواعيد إصدار الفواتير.
- ضعوا الرواتب والإيجار والالتزامات الثابتة أولاً، ثم المتغير، وأبقوا هامشاً للمفاجآت.
- حدّثوا التوقع كل أسبوع بالفعلي، وسجلوا سبب كل فرق بين المتوقع والفعلي.
محتوى الدليل
- لماذا التدفق النقدي الأسبوعي وليس الشهري؟
- الخطوة الأولى: حددوا رصيد البداية بدقة
- الخطوة الثانية: قدّروا المقبوضات بمواعيد القبض الفعلية
- الخطوة الثالثة: ضعوا المدفوعات بحسب درجة الثبات
- الخطوة الرابعة: احسبوا الرصيد الأسبوعي وحددوا الفجوات
- الخطوة الخامسة: جهزوا خطة لمعالجة كل فجوة
- الخطوة السادسة: حدّثوا التوقع كل أسبوع واقرؤوا الفروقات
- كيف يقرأ المموّل توقع التدفق النقدي؟
- أخطاء شائعة في توقع التدفق النقدي
- أسئلة شائعة
لماذا التدفق النقدي الأسبوعي وليس الشهري؟
قد تكون المنشأة رابحة على الورق وتعجز مع ذلك عن دفع الرواتب في أسبوع بعينه، لأن الربح لا يعني وجود النقد في الوقت المناسب. والتوقع الشهري يجمع الأسابيع في رقم واحد فيخفي الأسبوع الحرج الذي تتأخر فيه مقبوضات العملاء بينما تحل الرواتب والإيجار وسداد الموردين. أما التوقع الأسبوعي فيجعلكم ترون الفجوة قبل وقوعها بوقت كاف لمعالجتها.
وهذا الدليل يفصّل توقعاً عاماً للمنشأة. أما حالة رمضان وأيام الرواتب فشرحها في دليل تخطيط السيولة للمنشآت الصغيرة في رمضان. وهو مادة تنظيمية عامة وليس استشارة مالية ولا ائتمانية، ولا يتضمن أرقاماً، فأرقام منشأتكم أنتم من تضعونها.
الخطوة الأولى: حددوا رصيد البداية بدقة
ابدؤوا من رصيد النقد الفعلي المتاح في حسابات النشاط اليوم، لا من الرصيد الدفتري ولا من الرصيد المتوقع. وإذا كانت لديكم حسابات متعددة فاجمعوها في سطر واحد بعد استبعاد ما هو محجوز لغرض محدد. وكلما كان الرصيد الأول دقيقاً كانت الأسابيع التالية أصدق.
ومن الأخطاء الشائعة خلط حساب المنشأة بحساب المالك، وهو يفسد التوقع من أساسه. راجعوا دليل فصل الحساب الشخصي عن حساب المنشأة إن لم يكن الفصل قائماً بعد.
الخطوة الثانية: قدّروا المقبوضات بمواعيد القبض الفعلية
المقبوضات هي أكبر مصدر لعدم الدقة. ولتخفيف الخطأ:
- اعتمدوا موعد القبض لا موعد الفاتورة: فالفاتورة الصادرة اليوم لا تعني نقداً اليوم، بل تعني نقداً بعد مدة سداد العميل المعتادة.
- قسّموا العملاء بحسب انتظامهم: من يسدد في موعده، ومن يتأخر عادة، ومن يحتاج متابعة.
- المبيعات النقدية: قدروها من متوسط أسابيع سابقة مع مراعاة المواسم، وطابقوها يومياً كما في قائمة إقفال مبيعات نقاط البيع.
- قدّروا بتحفظ: ضعوا ما تتوقعون قبضه فعلاً لا ما تأملون قبضه.
الخطوة الثالثة: ضعوا المدفوعات بحسب درجة الثبات
رتبوا المدفوعات في ثلاث فئات حتى تعرفوا ما يمكن تأجيله وما لا يمكن:
- ثابتة لا تؤجل: الرواتب، والإيجار، والتأمينات، والأقساط.
- تعاقدية بمواعيد: الموردون، والخدمات، والاشتراكات، بحسب دورة سداد الموردين.
- متغيرة قابلة للتأجيل أو التقليص: التسويق، والمشتريات غير الحرجة، والتوسع.
وتذكروا المدفوعات التي تأتي في مواعيد غير شهرية كالتجديدات السنوية، فهي أكثر ما ينسى في التوقعات ثم يفاجئ المنشأة.
اختاروا يوم بدء الأسبوع لتروا موعد كل خطوة في الروتين. الجدول تنظيمي وليس جدولاً نظامياً.
الخطوة الرابعة: احسبوا الرصيد الأسبوعي وحددوا الفجوات
لكل أسبوع: رصيد البداية زائد المقبوضات ناقص المدفوعات يساوي رصيد النهاية، وهو رصيد بداية الأسبوع التالي. ثم حددوا حداً أدنى من النقد تعدونه آمناً، يغطي الالتزامات الثابتة لفترة قصيرة. فكل أسبوع ينزل رصيده عن هذا الحد هو أسبوع فجوة يحتاج قراراً الآن، لا حين يصل.
الخطوة الخامسة: جهزوا خطة لمعالجة كل فجوة
عند ظهور فجوة لا تنتظروا. سجلوا أمام كل فجوة خيارين أو ثلاثة بحسب أثرها ومن يقرر:
- تسريع القبض: متابعة العملاء المتأخرين أو ترتيب جدول سداد.
- إعادة جدولة بعض الدفعات المتفق عليها مع الموردين دون الإخلال بالعقود.
- تأجيل الإنفاق غير الحرج إلى أسبوع ينتعش فيه النقد.
- التفاوض على تمويل قصير مع جهة تمويلية مرخصة بحسب حاجتكم، وهو قرار يتخذه مالك المنشأة بعد مشورة مختصة، ولا يوصي به هذا الدليل.
الخطوة السادسة: حدّثوا التوقع كل أسبوع واقرؤوا الفروقات
التوقع الذي لا يُحدَّث يتحول بعد أسابيع إلى ورقة قديمة. فكل أسبوع:
- أدخلوا الفعلي مكان المتوقع للأسبوع المنتهي.
- اكتبوا سبب أي فرق ملحوظ: عميل تأخر، أو دفعة لم تكن متوقعة، أو خطأ في التقدير.
- أضيفوا أسبوعاً جديداً في آخر التوقع ليبقى الأفق ثلاثة أشهر دائماً.
ومع الوقت تتعلمون أين تخطئون عادة، فتصحح تقديراتكم نفسها.
ضعوا علامة على ما أنجزتموه. تُحفظ إجاباتكم على هذا الجهاز فقط.
كيف يقرأ المموّل توقع التدفق النقدي؟
الجهة التمويلية لا تبحث عن توقع جميل، بل عن توقع يدل على إدارة منضبطة: افتراضات مكتوبة، ومقارنة بين المتوقع والفعلي، وخطة لمعالجة الفجوات. وإذا طُلب منكم ملف تمويل فهذا التوقع من ركائزه، كما في دليل جاهزية المنشأة الصغيرة للتمويل. لكن لا تقدموه إلا بعد أن يكون مبنياً على بياناتكم الحقيقية.
أخطاء شائعة في توقع التدفق النقدي
- إدخال المبيعات المتوقعة كأنها نقد مؤكد.
- نسيان المدفوعات غير الشهرية والالتزامات السنوية.
- عدم تحديث التوقع فيفقد قيمته بعد أسابيع.
- توقع واحد متفائل فقط دون سيناريو أكثر تحفظاً لحالة تأخر العملاء.
- عدم تحديد من يملك التوقع، فلا أحد يحدثه ولا أحد يتخذ القرار بناءً عليه.
أسئلة شائعة
ما هو توقع التدفق النقدي الأسبوعي؟
جدول يوضح لكل أسبوع من الأشهر القادمة رصيد البداية والمقبوضات المتوقعة والمدفوعات ورصيد النهاية، ليكشف أسابيع نقص السيولة قبل وقوعها.
لماذا أبني التوقع بالأسبوع لا بالشهر؟
لأن الشهر يجمع الأسابيع في رقم واحد فيخفي الأسبوع الذي تتأخر فيه المقبوضات بينما تحل الرواتب والإيجار والموردون.
كيف أقدر المقبوضات بدقة؟
اعتمدوا موعد القبض الفعلي لكل عميل لا موعد الفاتورة، وصنفوا العملاء بحسب انتظامهم في السداد، وقدروا بتحفظ.
كم مدة التوقع المناسبة؟
تكفي ثلاثة أشهر لأغلب المنشآت الصغيرة مع تحديث أسبوعي يضيف أسبوعاً جديداً دائماً، ويمكن مد الأفق بحسب طبيعة النشاط.
ماذا أفعل عند ظهور أسبوع فيه نقص في السيولة؟
سجلوا خطة معالجة قبل وقوعه: تسريع القبض، أو إعادة جدولة بعض الدفعات، أو تأجيل الإنفاق غير الحرج، وقرروا من يتخذ القرار.
هل يغني هذا الدليل عن مستشار مالي؟
لا. هو دليل تنظيمي عام لا يقدم استشارة مالية ولا ائتمانية، وقرارات التمويل يتخذها مالك المنشأة بعد مشورة مختصة.
سيولة منضبطة تعني رواتب في مواعيدها.
يبدأ استقرار الموظف المالي من منشأة تدير سيولتها بانضباط. تبني أَولى منصة للعافية المالية للموظفين تمنح الموارد البشرية مؤشرات مجمّعة ومجهولة الهوية، دون كشف أي فرد. انضموا إلى الشركاء المؤسسين بخطاب اهتمام غير ملزم.
أدلة ذات صلة
كيف تتغير الإيرادات والتكاليف في رمضان، وما يفرضه نظام العمل على ساعات الدوام، وحاسبة لفجوة السيولة في الشهر.
5 دقائق قراءة · 4 مصادرالائتمان والتحقق من الدخلدليلسداد فواتير الموردين: كيف تنظم المنشأة الصغيرة الاستحقاق والاعتماد؟ست خطوات تنظم بها المنشأة الصغيرة أو التاجر سداد فواتير الموردين، من مطابقة الفاتورة بالطلب والاستلام إلى جدول استحقاق وصلاحيات اعتماد واضحة.
5 دقائق قراءةالائتمان والتحقق من الدخلدليلفصل الحساب الشخصي عن حساب المنشأة: كيف يؤثر في فرص التمويل؟خمس خطوات تفصل بها المنشأة الصغيرة أموال المالك عن أموال النشاط، فتصبح كشوفها أوضح أمام الجهة التمويلية وتصبح إدارتها أسهل.
5 دقائق قراءةمحتوى تثقيفي عام وليس استشارة قانونية أو مالية. الأمثلة الرقمية الافتراضية معلّمة بـ«مثال توضيحي»، وكل رقم حقيقي منسوب لمصدره المؤرَّخ.