جاهزية المنشآت الصغيرة والمتوسطة للتمويل: ما الملف الذي تقرؤه الجهة التمويلية؟
تقرأ الجهة التمويلية في طلب المنشأة الصغيرة أو المتوسطة ثلاثة أمور: هوية المنشأة ونشاطها الموثّق، وانتظام سجلاتها المالية، وقدرتها على السداد من تدفقها النقدي. وكلما كان الملف مرتباً قبل الطلب قصر وقت التقييم وزادت وضوح القرار. يرتّب هذا الدليل الملف الذي تعدّونه، ويفيد الجهات التمويلية في معرفة ما تبحث عنه عند قراءة ملف منشأة صغيرة.
الخلاصة
- جهّزوا ملفاً من أربعة أجزاء: التعريف بالمنشأة، والسجلات المالية، والتدفق النقدي، وخطة استخدام التمويل.
- السجلات المنظمة التي تُظهر الإيرادات والمصروفات بانتظام أهم من العرض الجميل، فهي ما تقرؤه الجهة التمويلية فعلاً.
- اربطوا طلب التمويل بغرض محدد وقدرة سداد واقعية، ولا تطلبوا أكثر مما يدعمه تدفقكم النقدي.
- شروط كل جهة تختلف، فاسألوا الجهة عن قائمة مستنداتها الرسمية قبل التقديم ولا تفترضوا شروطاً من هذا الدليل.
محتوى الدليل
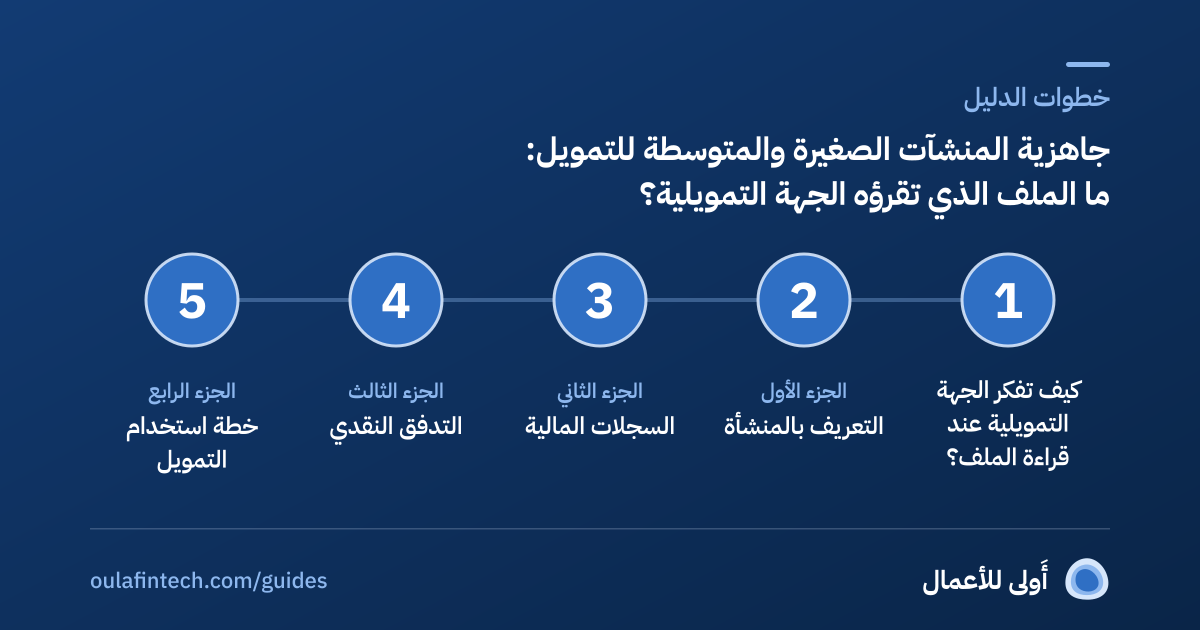
- كيف تفكر الجهة التمويلية عند قراءة الملف؟
- الجزء الأول: التعريف بالمنشأة
- الجزء الثاني: السجلات المالية
- الجزء الثالث: التدفق النقدي
- الجزء الرابع: خطة استخدام التمويل
- مؤشرات تعزز الثقة في الملف
- للجهات التمويلية: قراءة أوضح للمنشآت الصغيرة
- ما الذي يميز الطلب المرتب؟
- أسئلة يطرحها صاحب المنشأة على نفسه قبل التقديم
- ما الذي نتجنبه؟
- أسئلة شائعة
كيف تفكر الجهة التمويلية عند قراءة الملف؟
لا تبحث الجهة التمويلية عن منشأة بلا مخاطر، بل عن مخاطر مفهومة وقابلة للقياس. وتجيب عادةً عن أسئلة بسيطة: من هذه المنشأة وما نشاطها؟ هل لها سجل منتظم يعكس نشاطاً حقيقياً؟ ما مصدر السداد؟ وماذا يحدث إذا تأخر العميل أو تراجع الموسم؟
وهذه الأسئلة نفسها يمكن أن يستعد لها صاحب المنشأة. والفرق بين ملف يُقبل بسرعة وملف يعود للاستيضاح مرات كثيراً يرجع غالباً إلى الترتيب لا إلى حجم المنشأة.
الجزء الأول: التعريف بالمنشأة
- الوثائق التأسيسية والتراخيص الخاصة بالنشاط، سارية وبأسماء أصحابها الحاليين.
- هيكل الملكية والإدارة، ومن يملك قرار الاقتراض ومن يوقّع.
- وصف مختصر للنشاط والعملاء الرئيسيين ومصادر الدخل بلغة غير تسويقية.
- المقر والحسابات البنكية باسم المنشأة، بحيث تنفصل أموالها عن الأموال الشخصية لصاحبها.
الجزء الثاني: السجلات المالية
تفضّل الجهات التمويلية سجلات تُظهر الواقع على مدى فترة كافية. ومن المستندات التي تُطلب عادةً، وتختلف بحسب الجهة:
| المستند | ما الذي تبحث عنه الجهة فيه |
|---|---|
| كشوف الحساب البنكي للمنشأة | انتظام الإيداعات والمصروفات وارتباطها بالنشاط المعلن |
| القوائم المالية أو الإقرارات | اتساق الأرقام مع الكشوف ومع وصف النشاط |
| الفواتير والعقود مع العملاء | استمرارية الإيراد وتركّزه في عميل واحد أو أكثر |
| سجل الالتزامات القائمة | مدى تحمّل المنشأة لالتزام جديد |
| تراخيص النشاط وعقود الإيجار | استقرار المقر والتشغيل |
وتختلف المتطلبات بين الجهات وأنواع التمويل، فاطلبوا من الجهة قائمتها الرسمية، ولا تعتمدوا على ما يُتداول في المجموعات.
الجزء الثالث: التدفق النقدي
التدفق النقدي هو لغة القرار. ولإعداد صورة صادقة عنه:
- ارصدوا الإيرادات الفعلية حسب الشهر بدلاً من الاعتماد على التقدير العام.
- افصلوا المصروفات الثابتة كالرواتب والإيجار عن المتغيرة كالمشتريات والتشغيل.
- حدّدوا مواسم الذروة والركود وكيف تؤثر في السيولة، فهي من الأمور التي تسأل عنها الجهة.
- اربطوا مواعيد التحصيل بمواعيد السداد، وضعوا افتراضاً متحفظاً لتأخر العملاء.
وإذا كانت مواعيد الرواتب جزءاً كبيراً من ضغط السيولة فراجعوا دليل تخطيط السيولة حول يوم الرواتب.
ضعوا علامة على ما أنجزتموه. تُحفظ إجاباتكم على هذا الجهاز فقط.
الجزء الرابع: خطة استخدام التمويل
- غرض محدد: رأس مال عامل، أو معدات، أو توسع في موقع، بدلاً من «تمويل عام».
- أثر متوقع واقعي على الإيراد أو التكلفة، موضّح بافتراضات يمكن مراجعتها.
- مصدر السداد مرتبط بتدفق المنشأة الفعلي وليس بإيراد منتظر لم يتحقق.
- خطة بديلة إذا تأخر الإيراد أو تغير الموسم.
مؤشرات تعزز الثقة في الملف
- انتظام الإيداعات وتنوع العملاء بدلاً من الاعتماد على عميل واحد.
- وضوح المصروفات الثابتة وقدرة المنشأة على تغطيتها في الأشهر الضعيفة.
- التزام بالسداد للموردين والموظفين في مواعيده، ويظهر ذلك في الكشوف.
- تاريخ نشاط مستمر بلا انقطاعات يصعب تفسيرها.
للجهات التمويلية: قراءة أوضح للمنشآت الصغيرة
المنشآت الصغيرة قد لا تملك سجلاً مالياً طويلاً أو قوائم مدققة، وهذا لا يعني ضعف الجدارة. وقد تنفع الجهات التمويلية مؤشرات إضافية يوافق عليها العميل صراحة، فراجعوا دليل تقييم العملاء ذوي السجل الائتماني المحدود ودليل قراءة الدخل المتغير لمعرفة كيف تُبنى قراءة أدق دون التخلي عن الموافقة والشفافية.
ما الذي يميز الطلب المرتب؟
الطلب المرتب لا يعني منشأة كبيرة، بل منشأة تعرف أرقامها. وتظهر هذه المعرفة في أمور بسيطة: إجابة سريعة عن مصدر أي إيداع كبير في الكشف، وتفسير واضح لأي شهر ضعيف، وربط بين المشتريات والمبيعات اللاحقة. أما الاضطراب في الإجابات فيرفع الحاجة إلى الاستيضاح ويؤخر القرار.
أسئلة يطرحها صاحب المنشأة على نفسه قبل التقديم
- هل أحتاج إلى تمويل فعلاً، أم إلى تحسين التحصيل أو المخزون أو شروط الموردين؟
- ما أقصى قسط شهري تتحمله سيولتي في أضعف أشهر السنة؟
- هل أستطيع شرح مصدر كل إيداع كبير في كشوفي؟
- ما الذي سأفعله إذا تأخر أكبر عملائي في الدفع؟
- هل التمويل يزيد الإيراد أو يخفض التكلفة فعلاً، أم يؤجل مشكلة قائمة؟
ما الذي نتجنبه؟
- تعديل المستندات أو تجميلها. أي تناقض يظهر لاحقاً يضر أكثر من ضعف يُعلن مبكراً.
- الاعتماد على وعود شفوية من وسطاء أو مقدمي خدمات بشأن القبول.
- تقديم طلبات كثيرة متزامنة دون خطة، فتُربك الصورة وتضعف الموقف التفاوضي.
- افتراض أن الموافقة مضمونة؛ فالقرار النهائي للجهة المانحة ولشروطها.
أسئلة شائعة
ما المستندات التي تطلبها الجهات التمويلية من المنشآت الصغيرة؟
تختلف بحسب الجهة ونوع التمويل، لكنها تدور عادةً حول وثائق المنشأة وتراخيصها، وكشوف الحساب البنكي، والقوائم المالية أو الإقرارات، وعقود العملاء وفواتيرهم، وسجل الالتزامات. اسألوا الجهة عن قائمتها الرسمية.
لماذا يهم فصل حساب المنشأة عن الحساب الشخصي؟
لأن الجهة التمويلية تقرأ نشاط المنشأة من كشوفها البنكية، وخلط الحسابات يجعل الفصل بين دخل المنشأة ومصروفات صاحبها صعباً.
هل يكفي عرض جميل لقبول طلب التمويل؟
لا. تعتمد الجهة على سجلات منتظمة وتدفق نقدي واضح وقدرة سداد، أما العرض فيساعد على شرح الطلب فقط.
كيف نعد خطة استخدام التمويل؟
حدّدوا غرضاً واضحاً، وأثراً متوقعاً واقعياً، ومصدراً للسداد مرتبطاً بتدفقكم الفعلي، وخطة بديلة لتأخر الإيراد.
هل يضمن ترتيب الملف الموافقة على التمويل؟
لا. القرار النهائي للجهة المانحة ولسياستها، لكن الملف المرتب يوضح الصورة ويختصر الاستيضاحات.
قرار تمويلي أوضح بموافقة العميل.
تعمل أَولى على تمكين جهات التمويل من قراءة أدق للدخل بموافقة صريحة من الموظف وبدون كشف بياناته الخام. انضموا إلى الشركاء المؤسسين بخطاب اهتمام غير ملزم.
أدلة ذات صلة
كيف تقرأ الجهة التمويلية دخلاً يتغير من شهر لآخر، وما الذي تقوله قواعد التمويل المسؤول، مع أداة لقراءة دخل اثني عشر شهراً.
5 دقائق قراءة · 4 مصادرالائتمان والتحقق من الدخلدليلالعملاء ذوو السجل الائتماني المحدود: تقييم أدق بموافقة صريحةكيف تقيّم الجهة التمويلية عميلاً جديداً على الائتمان دون التضحية بالخصوصية، مع قائمة تحقق للتطبيق المسؤول.
5 دقائق قراءة · 5 مصادرالرواتب والامتثالدليلتخطيط السيولة في رمضان وحول يوم الرواتب: دليل للمنشآت الصغيرة والمتوسطةكيف تتغير الإيرادات والتكاليف في رمضان، وما يفرضه نظام العمل على ساعات الدوام، وحاسبة لفجوة السيولة في الشهر.
5 دقائق قراءة · 4 مصادرمحتوى تثقيفي عام وليس استشارة قانونية أو مالية. الأمثلة الرقمية الافتراضية معلّمة بـ«مثال توضيحي»، وكل رقم حقيقي منسوب لمصدره المؤرَّخ.