فصل الحساب الشخصي عن حساب المنشأة: كيف يؤثر في فرص التمويل؟
يعني فصل الحساب الشخصي عن حساب المنشأة أن يكون للنشاط حساب ودفاتر مستقلان عن أموال مالكه، وأن يأخذ المالك منه أجراً أو سحباً مسجلاً بدل الإنفاق الشخصي من حساب النشاط. وهذا الفصل يجعل الإيراد والمصروف مقروءين، فتفهم الجهة التمويلية قدرة المنشأة على السداد بسهولة أكبر، ويعرف المالك أرباح نشاطه الحقيقية. يوضح هذا الدليل خمس خطوات للتطبيق، وكيف يُسجَّل أجر المالك، وما الأخطاء الشائعة، دون أن يعد بقبول أي طلب تمويل.
الخلاصة
- اجعلوا للنشاط حساباً بنكياً مستقلاً لا تمر فيه المصروفات الشخصية، وسجلوا ما يسحبه المالك سحباً أو أجراً منتظماً.
- وثّقوا كل حركة بسبب ومستند، فالكشف الذي تظهر فيه المشتريات الشخصية يصعب تفسيره أمام الجهة التمويلية.
- افصلوا أيضاً وسائل الدفع الإلكتروني وتحصيل المبيعات عن الحسابات الشخصية قدر الإمكان.
- الفصل يحسّن وضوح الملف لكنه لا يضمن قبول التمويل، فالقرار للجهة التمويلية بحسب سياستها.
محتوى الدليل
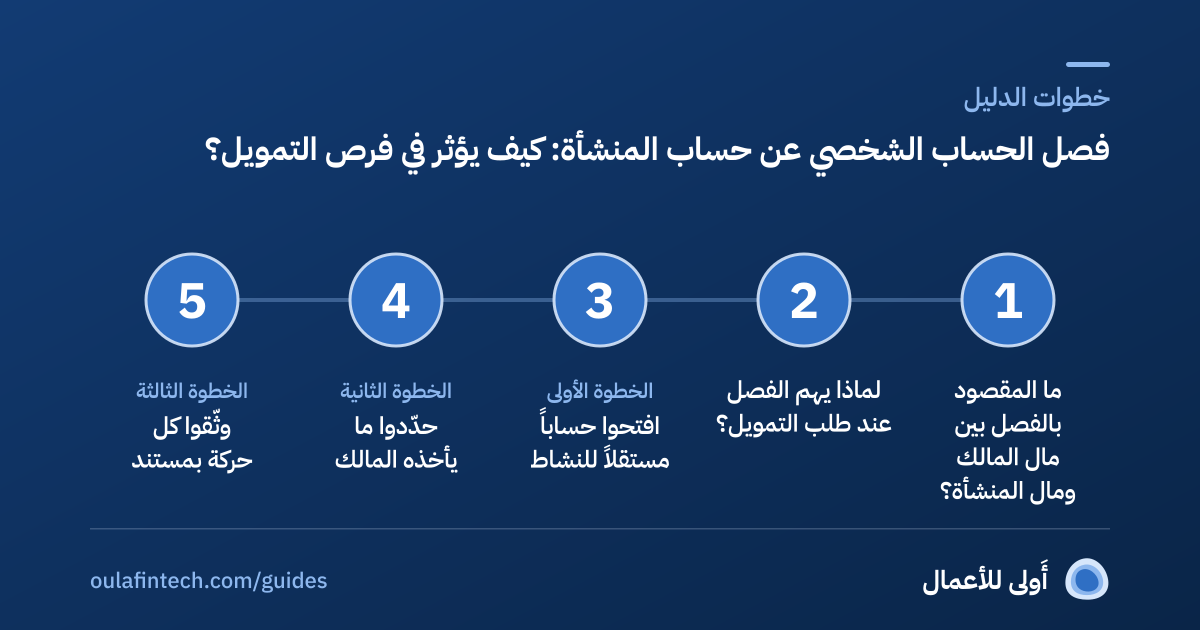
- ما المقصود بالفصل بين مال المالك ومال المنشأة؟
- لماذا يهم الفصل عند طلب التمويل؟
- الخطوة الأولى: افتحوا حساباً مستقلاً للنشاط
- الخطوة الثانية: حدّدوا ما يأخذه المالك
- الخطوة الثالثة: وثّقوا كل حركة بمستند
- الخطوة الرابعة: راجعوا الكشف شهرياً
- الخطوة الخامسة: اجمعوا ملفاً جاهزاً
- متى تبدأون التطبيق؟
- أخطاء شائعة تضعف وضوح الملف
- ما يمكن أن يتغير في إدارة المنشأة؟
- أسئلة شائعة
ما المقصود بالفصل بين مال المالك ومال المنشأة؟
في كثير من المنشآت الصغيرة يستخدم المالك حساباً واحداً للمبيعات والمصروفات الشخصية والتجارية، فيصعب لاحقاً معرفة ما إذا كان النشاط رابحاً أم لا. الفصل يعني أن يكون للنشاط حسابه ودفاتره، وأن يكون للمالك حسابه، وأن تمر بينهما حركة واحدة معروفة ومسجلة: الأجر أو السحب.
والفصل المحاسبي ممارسة إدارية تنظيمية، وليس توصية قانونية بشكل نظامي محدد للمنشأة. أما اختيار الشكل النظامي أو الضريبي فيرجع فيه إلى مختص. وللنظر في الملف الذي تقرؤه الجهات التمويلية بصورة أوسع راجعوا دليل جاهزية المنشآت الصغيرة والمتوسطة للتمويل.
لماذا يهم الفصل عند طلب التمويل؟
تقرأ الجهة التمويلية حركة الحساب لتفهم مصدر الإيراد، وانتظامه، وما يخرج منه. وحين تتداخل المشتريات الشخصية مع مصروفات النشاط يصعب عليها، وعليك أنت، تفسير الصورة. ولهذا الفصل فوائد عملية:
- وضوح الإيراد: تظهر المبيعات الفعلية ولا تختلط بتحويلات الأسرة أو الأقارب.
- وضوح المصروف: يتميز ما ينفقه النشاط على الإيجار والمخزون والأجور مما ينفقه المالك على نفسه.
- قدرة على التفسير: إذا سألت الجهة عن حركة معينة وجدتم لها مستنداً.
- قرار أفضل للمالك: يعرف المالك أرباح نشاطه الحقيقية، فلا يسحب أكثر مما يتحمل.
ولا يعني هذا أن الفصل يرفع فرص القبول وحده، فالقرار يعتمد على سياسة كل جهة وعلى عوامل أخرى كثيرة.
الخطوة الأولى: افتحوا حساباً مستقلاً للنشاط
اجعلوا كل ما يخص النشاط يمر بحساب واحد أو بحسابات محددة باسم المنشأة: تحصيل المبيعات، وسداد الموردين، والأجور، والإيجار. ولا تسددوا من هذا الحساب مشتريات شخصية ولو كانت صغيرة. وإذا كانت المنشأة تعمل بتحصيل إلكتروني فاجعلوا تحويل المتحصلات إلى حساب النشاط.
الخطوة الثانية: حدّدوا ما يأخذه المالك
أكثر ما يربك الدفاتر هو سحب المالك بلا قاعدة. حدّدوا طريقة واحدة تناسب منشأتكم:
| الطريقة | كيف تعمل | ما ينبغي توثيقه |
|---|---|---|
| أجر دوري | يحوّل النشاط مبلغاً ثابتاً للمالك في موعد معلوم | جدول بالمواعيد والمبالغ المعتمدة |
| سحوبات مسجلة | يسحب المالك عند الحاجة | قيد لكل سحب بتاريخه وسببه |
| توزيع أرباح | يتم بعد قفل فترة مالية وحساب الربح | محضر أو قرار بتوزيع الأرباح |
واختاروا ما يناسب شكل منشأتكم بعد استشارة المحاسب. والمهم أن يكون ما يخرج من حساب النشاط للمالك معروفاً ومسجلاً.
الخطوة الثالثة: وثّقوا كل حركة بمستند
اجعلوا لكل مصروف فاتورة أو إيصالاً أو عقداً، ولكل إيراد فاتورة أو سجل مبيعات. وإذا اضطررتم إلى دفع مصروف نشاط من حساب شخصي فسجلوه فوراً بوصفه مبلغاً مستحقاً للمالك على النشاط، ولا تتركوه للذاكرة. وإذا اتصلت المنشأة بالفوترة الإلكترونية فاطلعوا على دليل جاهزية التجار للفوترة الإلكترونية لأن دقة الفواتير جزء من دقة الدفاتر.
ضعوا علامة على ما أنجزتموه. تُحفظ إجاباتكم على هذا الجهاز فقط.
الخطوة الرابعة: راجعوا الكشف شهرياً
خصصوا ساعة واحدة آخر كل شهر لمراجعة كشف حساب النشاط: هل هناك حركة بلا مستند؟ وهل مرت مشتريات شخصية؟ وهل سُجل ما سحبه المالك؟ ثم صحّحوا ما وجدتم قبل أن يتراكم. وتفيد هذه المراجعة في تخطيط السيولة أيضاً كما يعرض دليل تخطيط السيولة في رمضان وحول يوم الرواتب.
الخطوة الخامسة: اجمعوا ملفاً جاهزاً
عندما تقررون طلب التمويل يكون لديكم ملف مرتب: كشوف حساب النشاط للفترة التي تطلبها الجهة، وسجل المبيعات، وسجل المصروفات، وبيان بما يسحبه المالك. وتختلف المتطلبات من جهة إلى أخرى، فاسألوا الجهة نفسها عن قائمتها ولا تفترضوا.
متى تبدأون التطبيق؟
لا تنتظروا حاجتكم إلى التمويل. فالكشف الذي يُراد تفسيره هو كشف الأشهر الماضية، وكل شهر يمر بحساب مختلط يزيد صعوبة الشرح. ابدؤوا من أول الشهر القادم بالحساب المستقل، ثم رتّبوا ما سبق بقدر ما تسمح المستندات، واكتبوا مذكرة قصيرة تشرح كيف كانت الحسابات قبل الفصل وما تغيّر بعده. فالوضوح في الشرح أفضل من إخفاء الماضي.
أخطاء شائعة تضعف وضوح الملف
- حساب واحد للأسرة والنشاط بلا قيود تفصل بينهما.
- تحويلات بلا وصف من المالك إلى النشاط أو العكس.
- مصروفات بلا مستند مدفوعة نقداً.
- سحب غير منتظم يجعل التدفق غير قابل للتوقع.
- تغيير الحساب المستخدم بين فترة وأخرى بلا توثيق.
ما يمكن أن يتغير في إدارة المنشأة؟
بعد الفصل تصبح الأسئلة الإدارية أسهل: كم يكفي المنشأة لتدفع أجور موظفيها؟ وكم يستطيع المالك أن يأخذ دون أن يضغط على السيولة؟ وإذا كان لدى المنشأة موظفون فإن دقة الدفاتر تساعد أيضاً في ضبط الأجور، كما يعرض دليل مراجعة مسيّر الرواتب قبل رفعه.
أسئلة شائعة
هل يلزم فصل الحساب الشخصي عن حساب المنشأة؟
الفصل ممارسة إدارية مفيدة تجعل الدفاتر مقروءة وتسهل شرح الحركة للجهة التمويلية. والمتطلبات النظامية الخاصة بشكل منشأتكم يرجع فيها إلى مختص.
هل يرفع الفصل فرص قبول طلب التمويل؟
يوضح الملف ويسهل فهمه، لكنه لا يضمن القبول. القرار للجهة التمويلية بحسب سياستها وتقديرها، وتتدخل فيه عوامل أخرى عديدة.
كيف يأخذ المالك أمواله من النشاط؟
عبر أجر دوري أو سحوبات مسجلة أو توزيع أرباح بعد قفل فترة مالية، بحسب شكل المنشأة وما يقرره المحاسب، والمهم أن تكون كل حركة معروفة ومسجلة.
ماذا أفعل إذا دفعت مصروف النشاط من حسابي الشخصي؟
سجلوه فوراً بوصفه مبلغاً مستحقاً للمالك على النشاط مع المستند، ولا تتركوه دون قيد، ثم سدّدوه من حساب النشاط بتحويل موثق.
ما الذي تطلبه الجهة التمويلية عادةً؟
تختلف القائمة من جهة إلى أخرى، فاسألوها عن متطلباتها مباشرة ورتّبوا كشوف حساب النشاط وسجلات المبيعات والمصروفات مسبقاً.
هل يغني هذا الدليل عن المحاسب القانوني؟
لا. هو دليل تنظيمي عام، والمعالجة المحاسبية والنظامية والضريبية لمنشأتكم تُعرض على مختص.
قرار تمويلي أوضح بموافقة العميل.
تعمل أَولى على تمكين جهات التمويل من قراءة أدق للدخل بموافقة صريحة وبدون كشف البيانات الخام، وذلك ضمن مراحل لاحقة بعد إطلاق خدمة العافية المالية للموظفين. انضموا إلى الشركاء المؤسسين بخطاب اهتمام غير ملزم.
أدلة ذات صلة
دليل عملي لأصحاب المنشآت الصغيرة والمتوسطة وللجهات التمويلية: المستندات، والبيانات المالية، والتدفق النقدي، وتنظيم السجلات قبل الطلب.
5 دقائق قراءةالرواتب والامتثالدليلتخطيط السيولة في رمضان وحول يوم الرواتب: دليل للمنشآت الصغيرة والمتوسطةكيف تتغير الإيرادات والتكاليف في رمضان، وما يفرضه نظام العمل على ساعات الدوام، وحاسبة لفجوة السيولة في الشهر.
5 دقائق قراءة · 4 مصادرالولاء وتجربة العملاءدليلالفوترة الإلكترونية (فاتورة) للتجار والمنشآت الصغيرة: كيف تتحققون من جاهزيتكم؟مرحلتا الفوترة الإلكترونية كما تنشرهما الهيئة، وقائمة عملية يتحقق بها التاجر من نظامه وبياناته وفريقه قبل مرحلة الربط.
5 دقائق قراءة · مصدرانمحتوى تثقيفي عام وليس استشارة قانونية أو مالية. الأمثلة الرقمية الافتراضية معلّمة بـ«مثال توضيحي»، وكل رقم حقيقي منسوب لمصدره المؤرَّخ.