تدقيق مسيّر الرواتب قبل رفعه على مُدد: قائمة مراجعة للمالية والموارد البشرية
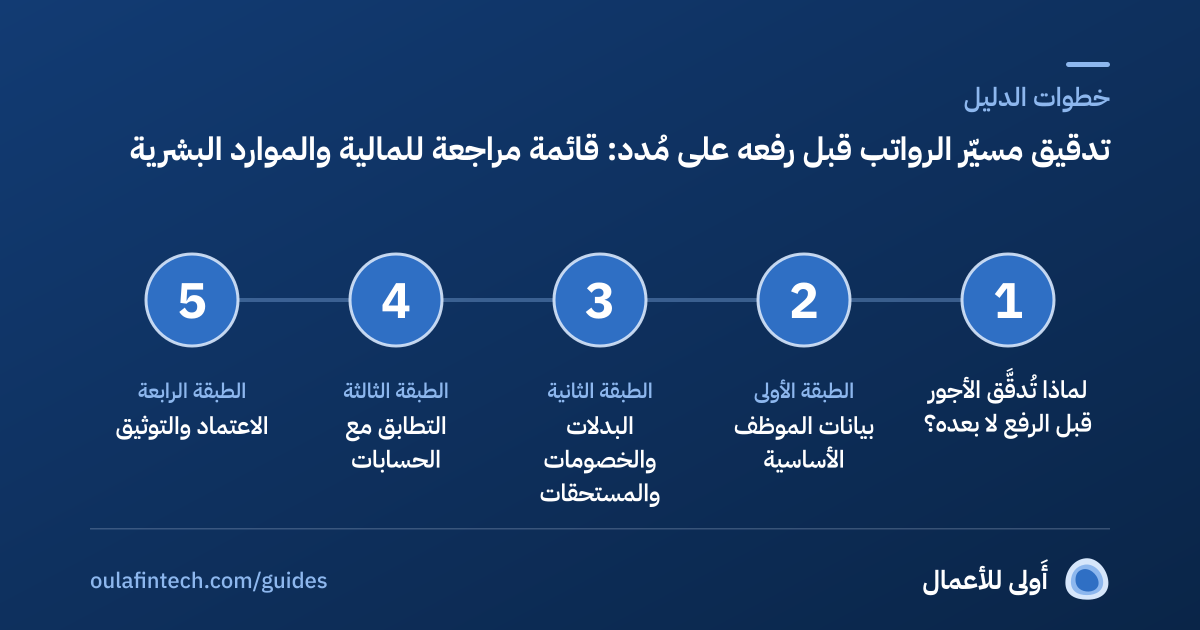
يُدقَّق مسيّر الرواتب قبل رفعه على منصة مُدد في أربع طبقات: صحة بيانات الموظفين، وسلامة البدلات والخصومات، وتطابق المبالغ مع الحسابات البنكية، ثم اعتماد موثّق من شخصين على الأقل. يقدم هذا الدليل قائمة مراجعة عملية يمكن تطبيقها كل شهر، وتفيد بصفة خاصة في الربع الأخير، حيث تتراكم تسويات الإجازات والمكافآت وتغييرات الموظفين.
الخلاصة
- اجعلوا المراجعة روتيناً شهرياً بجدول داخلي ثابت يبدأ قبل موعد الرفع بوقت كافٍ، لا مهمة اللحظة الأخيرة.
- ابدؤوا ببيانات الموظف الأساسية (الهوية والحساب البنكي والمسمى)، فأغلب أخطاء الرفع تبدأ من بيان قديم أو ناقص.
- افصلوا بين من يعدّ المسيّر ومن يعتمده، ووثّقوا كل تعديل يدوي بسببه ومن أجراه.
- للأحكام الدقيقة والمواعيد النظامية ارجعوا إلى المنصة والجهات الرسمية، فلا يكفي هذا الدليل لتحديدها.
محتوى الدليل
- لماذا تُدقَّق الأجور قبل الرفع لا بعده؟
- الطبقة الأولى: بيانات الموظف الأساسية
- الطبقة الثانية: البدلات والخصومات والمستحقات
- الطبقة الثالثة: التطابق مع الحسابات
- الطبقة الرابعة: الاعتماد والتوثيق
- أخطاء شائعة في مسيّر الرواتب
- من يفعل ماذا؟
- جدول داخلي لدورة الرواتب الشهرية
- اجعلوا المراجعة عادة لا حدثاً
- بعد الرفع: ما الذي نتابعه؟
- أسئلة شائعة
لماذا تُدقَّق الأجور قبل الرفع لا بعده؟
يرتبط رفع ملف الأجور بالتزام المنشأة تجاه موظفيها وتجاه المنصة الرسمية، ولذلك فإن تصحيح خطأ بعد الرفع يستهلك وقتاً أطول من منعه قبله. والمنشآت التي تعتمد قائمة مراجعة ثابتة تقل لديها المفاجآت في نهاية الشهر، ويسهل عليها إثبات ما جرى لو احتاجت إلى ذلك.
ولتعريف عام بالمنصة وما ينتظره صاحب العمل منها راجعوا دليل نظام حماية الأجور ومنصة «مُدد». أما المواعيد والمدد النظامية فحدّثوها من المصدر الرسمي مباشرة، فهي تتغير وليست موضوع هذا الدليل.
الطبقة الأولى: بيانات الموظف الأساسية
تبدأ أغلب الأخطاء من بيان لم يُحدَّث. راجعوا لكل موظف جديد أو متغيّر:
- الهوية والاسم كما هما في العقد والسجلات الرسمية.
- الحساب البنكي (الآيبان) وملكيته للموظف نفسه.
- المسمى الوظيفي والإدارة ومطابقتهما لوثائق التوظيف.
- تاريخ المباشرة أو انتهاء الخدمة حتى لا يظهر موظف غادر أو لم يباشر بعد في المسيّر.
- نوع العقد وطريقة الدفع كما هما في النظام.
الطبقة الثانية: البدلات والخصومات والمستحقات
هنا تقع التسويات اليدوية، وهي أكثر ما يحتاج إلى توثيق:
- الأجر الأساسي والبدلات مطابقان لما ينص عليه العقد وسياسة المنشأة.
- الإضافي والمكافآت والعمولات، مع مستند أو موافقة لكل بند يدوي.
- الخصومات، وأن لكل خصم سبباً مكتوباً ومستنداً يمكن الرجوع إليه، وأنه لا يُخصم ما لا تجيزه الأنظمة. وللمرجع النظامي في الخصومات راجعوا دليل إقفال الرواتب في نهاية العام.
- اشتراكات التأمينات وفق آخر ما تعتمده المنشأة، وللخلفية راجعوا دليل زيادة اشتراكات التأمينات وأثرها على المسيّر.
- تسويات الإجازات ونهاية الخدمة إن وُجدت، وأنها محتسبة بالطريقة المعتمدة.
الطبقة الثالثة: التطابق مع الحسابات
قبل الرفع تحققوا من أن المسيّر يتطابق مع ما ستدفعه المنشأة فعلاً:
- إجمالي المسيّر يطابق إجمالي أمر الدفع المقدّم للبنك.
- عدد الموظفين يطابق سجل الموظفين الفعّالين لدى الموارد البشرية.
- الفروقات عن الشهر السابق مفسَّرة: تعيين، أو مغادرة، أو بدل جديد، أو تسوية. أي فرق غير مفسَّر يُوقف الرفع حتى يُفهم.
- القيود المحاسبية للرواتب والمستحقات مطابقة للمسيّر.
ضعوا علامة على ما أنجزتموه. تُحفظ إجاباتكم على هذا الجهاز فقط.
الطبقة الرابعة: الاعتماد والتوثيق
- فصل المهام: من يعدّ المسيّر لا يعتمده، ومن يعتمده لا يرفعه وحده متى أمكن.
- سجل التعديلات: كل تعديل يدوي يُسجَّل بسببه وتاريخه ومن أجراه.
- نسخة محفوظة من الملف المعتمد وإيصال الرفع وسجل المراجعة، بصورة يسهل استرجاعها.
- قناة للاعتراض: يعرف الموظف إلى من يتجه إذا وجد خطأ في كشف راتبه.
أخطاء شائعة في مسيّر الرواتب
- موظف غادر ما زال في المسيّر لأن إشعار المغادرة لم يصل إلى المالية في وقته.
- حساب بنكي قديم أو مكرر بعد تغيير الموظف لبنكه دون تحديث السجل.
- بند يدوي بلا مستند، فلا يعرف أحد لاحقاً سبب المبلغ أو من أضافه.
- خصم بلا سبب مكتوب، وهو مصدر شكاوى متكررة وخلافات يمكن تجنبها.
- اختلاف بين نظام الموارد البشرية ونظام الرواتب في تاريخ المباشرة أو المسمى أو نوع العقد.
- اعتماد في اللحظة الأخيرة بلا وقت كافٍ للمراجعة، فتُرفع الأخطاء مع الملف.
وتفيد معالجة هذه الأخطاء بتحويلها إلى بنود ثابتة في القائمة، فكل خطأ تكرر مرتين يستحق خانة جديدة في المراجعة.
من يفعل ماذا؟
- الموارد البشرية: تزويد المالية بالتغييرات في موعدها، وصحة بيانات الموظفين وعقودهم.
- المالية أو الرواتب: احتساب المستحقات والخصومات، ومطابقة المسيّر مع أمر الدفع.
- المعتمد: مراجعة الفروقات الجوهرية، واعتماد الملف قبل الرفع.
- مسؤول المنصة: الرفع والمتابعة، وحفظ الإيصال والسجل.
جدول داخلي لدورة الرواتب الشهرية
الجدول أدناه توضيحي، ويمكنكم تعديله ليناسب منشأتكم. اختاروا تاريخ بدء الدورة لتروا خطوات المراجعة حتى يوم الدفع:
اختاروا تاريخ بدء الدورة لتروا موعد كل خطوة حتى يوم الدفع. الجدول تنظيمي داخلي وليس جدولاً رسمياً.
اجعلوا المراجعة عادة لا حدثاً
المراجعة التي تُنفَّذ كل شهر بالترتيب نفسه تصبح سريعة مع الوقت، ويألفها الفريق. ولهذا يُستحسن أن تحتفظوا بنسخة ثابتة من القائمة، وأن يوقّع عليها المعتمد في كل دورة، وأن تُحدَّث عند تغير نظام الرواتب أو سياسة المنشأة أو عند ظهور خطأ جديد. ومع الوقت تصبح القائمة جزءاً من ثقافة الانضباط المالي في المنشأة.
بعد الرفع: ما الذي نتابعه؟
تابعوا حالة الملف على المنصة، وراجعوا أي تنبيهات أو ملاحظات، وعالجوا الفروقات في الدورة نفسها لا في التي تليها. وفي نهاية الربع راجعوا الأخطاء المتكررة وسببها: هل هي في بيانات الموظف أم في الإدخال اليدوي أم في التواصل بين الموارد البشرية والمالية؟ فهذا ما يحدد أين تضعون جهد التحسين.
أسئلة شائعة
ما أول ما يجب مراجعته في مسيّر الرواتب؟
بيانات الموظف الأساسية: الهوية والحساب البنكي وتاريخ المباشرة أو انتهاء الخدمة، فأغلب أخطاء الرفع تبدأ من بيان قديم أو ناقص.
من يجب أن يعتمد المسيّر؟
الأفضل أن يعتمده شخص غير من أعدّه، مع حفظ سجل بالتعديلات اليدوية وأسبابها ومن أجراها، وأن يكون الرفع بصلاحيات واضحة.
ماذا نفعل بالفروقات غير المفسَّرة بين شهرين؟
أوقفوا الرفع حتى يُفهم الفرق: تعيين، أو مغادرة، أو بدل جديد، أو تسوية، أو خطأ. ثم وثّقوا السبب قبل الاعتماد.
هل يكفي هذا الدليل لمعرفة مواعيد الرفع والمتطلبات النظامية؟
لا. هو قائمة تشغيلية عامة، أما المواعيد والمتطلبات النظامية فتؤخذ من المنصة والجهات الرسمية مباشرة لأنها قد تتغير.
كيف نتعامل مع طلب تغيير الحساب البنكي لموظف؟
لا يُقبل إلا بطلب موثّق من الموظف نفسه، مع تحقق ثانٍ عبر قناة مسجلة مسبقاً ومراجعة من شخص آخر.
رواتب أوضح، وموظفون أكثر اطمئناناً.
يبدأ الاستقرار المالي للموظف من راتب صحيح في موعده. تبني أَولى منصة للعافية المالية تدعم الموارد البشرية بمؤشرات مجمّعة ومجهولة الهوية. انضموا إلى الشركاء المؤسسين بخطاب اهتمام غير ملزم.
أدلة ذات صلة
المهلة الجديدة لرفع ملفات الأجور، وتسلسل الإشعارات حتى التفتيش، والتنبيهات الشائعة، مع جدول زمني يحسب مواعيدكم.
5 دقائق قراءة · 5 مصادرالرواتب والامتثالدليلإقفال الرواتب في نهاية العام: ما الذي يوجبه نظام العمل؟ما ينص عليه نظام العمل في أرصدة الإجازات والعمل الإضافي وتصفية الحقوق، مع حاسبة لمكافأة نهاية الخدمة وقائمة تحقق للإقفال.
8 دقائق قراءة · مصدرانالرواتب والامتثالشرح نظام/خبرالزيادة التدريجية في اشتراكات التأمينات الاجتماعية وأثرها على مسيّر الرواتبمن يشمل النظام الجديد، وكيف ترتفع النسب سنوياً حتى 2028، وحاسبة تبيّن الأثر على الموظف وصاحب العمل.
5 دقائق قراءة · 3 مصادرمحتوى تثقيفي عام وليس استشارة قانونية أو مالية. الأمثلة الرقمية الافتراضية معلّمة بـ«مثال توضيحي»، وكل رقم حقيقي منسوب لمصدره المؤرَّخ.