مطابقة تسويات مزود الدفع مع الإيداعات البنكية: كيف يتأكد التاجر أن كل بيع وصل إلى حسابه؟
يطابق التاجر تسويات مزود الدفع بمقارنة ثلاثة مستندات: مبيعات النظام للفترة، وكشف التسوية الصادر من مزود الدفع، والإيداع الفعلي في كشف الحساب البنكي، ثم تفسير أي فرق بين الثلاثة. وتختلف هذه المطابقة عن إقفال المبيعات اليومي، فهي تتناول ما بين لحظة البيع ووصول المال إلى الحساب. يعرض هذا الدليل ست خطوات، وأشهر أسباب الفروقات، وكيف تُوثق الاستثناءات، مع جدول توضيحي وقائمة تحقق. وهو تنظيم داخلي لا يتناول أي نسبة استقطاع أو مدة تسوية، فهذه مرجعها عقدكم مع مزود الدفع.
الخلاصة
- قارنوا ثلاثة مستندات: مبيعات النظام، وكشف تسوية مزود الدفع، والإيداع في الحساب البنكي.
- ابدؤوا بالمجاميع بحسب الفترة ثم انتقلوا إلى العمليات المفردة لتحديد مصدر الفرق.
- صنفوا كل فرق في سبب: استقطاع، أو عملية مرتجعة، أو توقيت، أو عملية مفقودة، أو خطأ في الإدخال.
- راجعوا الفروقات غير المفسَّرة مع مزود الدفع عبر القناة الرسمية، ووثقوا النتيجة.
محتوى الدليل
- ما الذي تعنيه مطابقة التسويات للتاجر؟
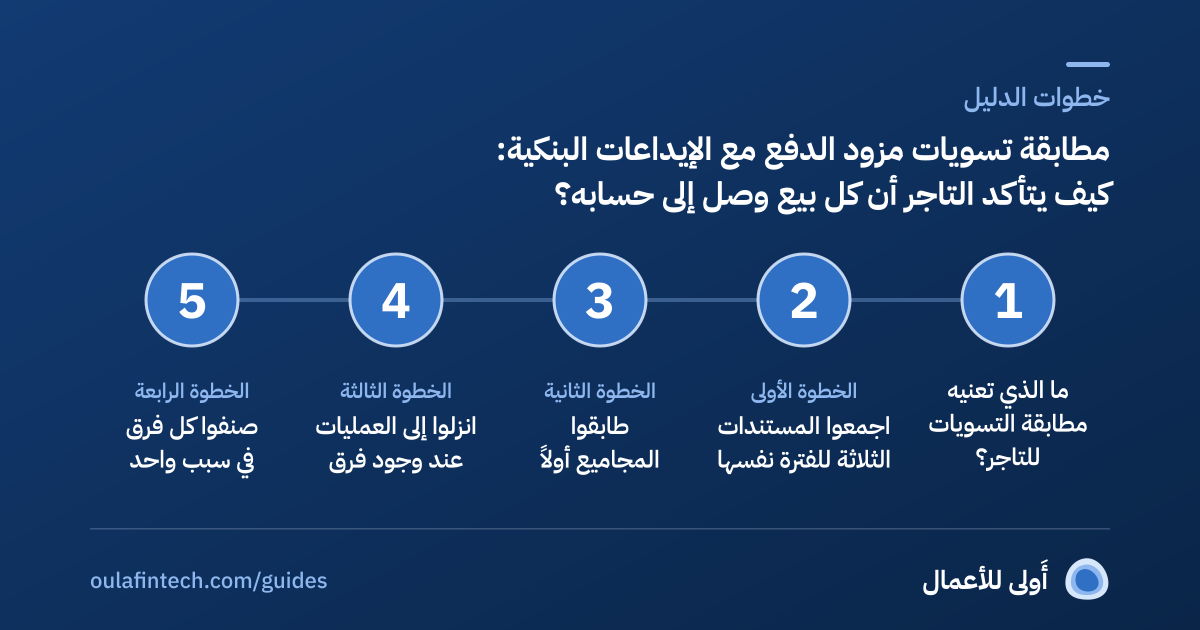
- الخطوة الأولى: اجمعوا المستندات الثلاثة للفترة نفسها
- الخطوة الثانية: طابقوا المجاميع أولاً
- الخطوة الثالثة: انزلوا إلى العمليات عند وجود فرق
- الخطوة الرابعة: صنفوا كل فرق في سبب واحد
- الخطوة الخامسة: تواصلوا مع المزود عبر القناة الرسمية
- الخطوة السادسة: وثقوا النتيجة واقرؤوا الاتجاه
- من يتولى ماذا؟
- أخطاء شائعة في مطابقة التسويات
- أسئلة شائعة
ما الذي تعنيه مطابقة التسويات للتاجر؟
حين يبيع التاجر ببطاقة أو بوسيلة دفع إلكترونية، لا يصل المبلغ إلى حسابه لحظة البيع. تمر العملية بمزود دفع يجمع العمليات، ويستقطع ما بينه وبين التاجر من التزامات بحسب العقد، ثم يودع الصافي في حساب التاجر. والمطابقة هي التأكد من أن كل بيع في النظام ظهر في كشف التسوية، وأن مجموع ما في الكشف هو ما وصل فعلاً إلى الحساب.
ولهذه المطابقة أهمية مضاعفة: فهي تكشف عمليات مفقودة أو مرتجعة لم تُعالج، وتعطي صورة صادقة عن النقد المتاح للمنشأة، وهي من قراءات الأولى في ملف التمويل. وهي غير إقفال المبيعات اليومي الذي يطابق صندوق اليوم، كما في قائمة إقفال مبيعات نقاط البيع، بل تأتي بعده لتغطي الرحلة من التسوية إلى الإيداع. وهذا الدليل لا يتناول نسب الاستقطاع ولا مدد التسوية، فهذه ترجعون فيها إلى عقدكم مع مزود الدفع.
الخطوة الأولى: اجمعوا المستندات الثلاثة للفترة نفسها
اختاروا فترة المطابقة، أسبوعاً أو عشرة أيام أو شهراً بحسب حجم العمليات، وجهزوا:
- تقرير المبيعات من نظام نقاط البيع أو المحاسبة للفترة.
- كشف التسوية من مزود الدفع، كما ورد دون تعديل.
- كشف الحساب البنكي لمدة تغطي الإيداعات المرتبطة بالفترة.
وتذكروا أن مدة وصول المال تجعل إيداع اليوم يتعلق بمبيعات أيام سابقة، فلا تقارنوا يوماً بيوم، بل فترة بفترة مع مراعاة التاريخ في كشف التسوية.
الخطوة الثانية: طابقوا المجاميع أولاً
ابدؤوا بسؤال بسيط: مجموع مبيعات الفترة، ناقص المرتجعات، ناقص ما استقطعه المزود، هل يساوي ما أُودع؟ إن تطابق المجموع فالأمر سليم عادةً، وإن اختلف فانتقلوا إلى التفصيل. ولكن احذروا من تطابق المجاميع بسبب خطأين متعادلين، فتحققوا من العينات بين حين وآخر ولو تطابقت المجاميع.
الخطوة الثالثة: انزلوا إلى العمليات عند وجود فرق
قارنوا العمليات واحدة واحدة بين تقرير المبيعات وكشف التسوية، بحسب رقم العملية أو الوقت والمبلغ. وأكثر ما يُكتشف:
- عملية في النظام وغائبة عن الكشف: قد تكون لم تكتمل أو رُفضت أو لم تُرسل.
- عملية في الكشف وغائبة عن النظام: قد تكون أُدخلت بطريقة مختلفة أو لم تُسجَّل.
- اختلاف المبلغ: خطأ إدخال أو إضافة لم تُسجل كالإكرامية أو تعديل بعد العملية.
اختاروا الخيارات لتظهر ملاحظة جاهزة تضيفونها إلى سجل المطابقة، وعدّلوها بما يناسب منشأتكم.
الخطوة الرابعة: صنفوا كل فرق في سبب واحد
حتى تصير المطابقة قابلة للمقارنة بين الفترات، اكتبوا لكل فرق سبباً من قائمة ثابتة:
- استقطاع المزود وفق العقد، ويطابق الاستقطاع المتوقع.
- مرتجع أو استرداد لم يُسجل في الجهة الأخرى.
- فرق توقيت عملية وقعت قرب نهاية الفترة وتُسوّى لاحقاً.
- عملية مفقودة لم تظهر في الكشف أو في النظام.
- خطأ في الإدخال مبلغ أو تاريخ أو وسيلة دفع غير مطابقة.
الخطوة الخامسة: تواصلوا مع المزود عبر القناة الرسمية
ما لا يمكن تفسيره داخلياً يُرفع إلى مزود الدفع عبر قناته الرسمية بطلب مكتوب فيه تاريخ العملية ورقمها والمبلغ ونوع الفرق. واحتفظوا برقم الطلب وتاريخه والرد. ولا تعدلوا السجلات الداخلية لتخفي الفرق قبل أن تعرفوا سببه. ولا تتداولوا بيانات بطاقات العملاء أو أرقامها الكاملة في الرسائل، فاكتفوا بالرقم المرجعي للعملية.
الخطوة السادسة: وثقوا النتيجة واقرؤوا الاتجاه
في نهاية المطابقة وقّع المسؤول عن المحاسبة على نتيجتها، وسجلوا الفروقات المفتوحة وسبب كل منها. ثم اقرؤوا السجل كل بضعة أشهر: هل يتكرر فرق من فرع بعينه؟ هل تزداد المرتجعات في موسم؟ هل تتأخر تسويات وسيلة دفع محددة؟ فالسجل يكشف أماكن تحتاج إلى معالجة في تدريب الموظفين أو النظام أو العقد.
اختاروا يوم إقفال الفترة لتروا موعد كل مرحلة من المطابقة. الجدول تنظيمي وليس جدولاً نظامياً.
من يتولى ماذا؟
- المحاسبة أو المالية: إجراء المطابقة وتوقيع النتيجة والتواصل مع المزود.
- مسؤول المبيعات أو الفرع: تفسير العمليات المفقودة والمرتجعات.
- صاحب المنشأة: مراجعة الفروقات المتكررة أو الكبيرة وقرارات التعامل مع المزود.
أخطاء شائعة في مطابقة التسويات
- الاكتفاء بالنظر في الرصيد البنكي دون مقارنة بكشف المزود.
- مقارنة يوم بيوم رغم مدة وصول المال.
- تعديل السجلات لتطابق الإيداع بدل تفسير الفرق.
- ترك المرتجعات بلا تسجيل في الجهتين.
- عدم توثيق الفروقات المفتوحة، فتنسى ثم تظهر عند التدقيق.
- تداول بيانات البطاقات في الرسائل أو الجداول.
وإن كانت نتيجة المطابقة جزءاً من ملف التمويل فراجعوا دليل جاهزية المنشأة الصغيرة للتمويل لتروا كيف تُقرأ هذه السجلات من الجهة التمويلية.
ضعوا علامة على ما أنجزتموه. تُحفظ إجاباتكم على هذا الجهاز فقط.
أسئلة شائعة
ما معنى مطابقة تسويات مزود الدفع؟
مقارنة مبيعات النظام وكشف التسوية الصادر من مزود الدفع والإيداع الفعلي في الحساب البنكي للتأكد من وصول كل بيع وتفسير أي فرق.
ما الفرق بينها وبين إقفال المبيعات اليومي؟
الإقفال اليومي يطابق صندوق اليوم ومبيعاته، أما مطابقة التسويات فتتناول رحلة المبلغ من المزود إلى الحساب البنكي وتأتي بعد الإقفال.
لماذا يختلف الإيداع عن مبيعات اليوم؟
لأن المبلغ يمر بمزود دفع قد يستقطع التزاماته بحسب العقد ويودع الصافي في موعد التسوية، فيرتبط إيداع اليوم بمبيعات أيام سابقة، وتراجع التفاصيل في عقدكم.
ماذا نفعل بعملية ظاهرة في النظام وغائبة عن الكشف؟
تحققوا من اكتمالها أو رفضها أو لم تُرسل، فإن لم تفسروها داخلياً فارفعوا طلباً مكتوباً إلى المزود برقم العملية وتاريخها ومبلغها.
هل نشارك أرقام البطاقات عند مراجعة الفروقات؟
لا. استعملوا الرقم المرجعي للعملية والتاريخ والمبلغ فقط، ولا تتداولوا أرقام البطاقات الكاملة في الرسائل أو الجداول.
هل يحدد هذا الدليل نسب الاستقطاع أو مدة التسوية؟
لا. هذه الأمور مرجعها عقدكم مع مزود الدفع، وهذا الدليل إجراء داخلي للتنظيم.
تاجر يعرف أين مبيعاته يتفاوض بثقة ويطلب التمويل بوضوح.
تعمل أَولى على تمكين جهات التمويل من قراءة أدق للدخل بموافقة صريحة، وعلى أدوات تخدم التجار لاحقاً بالتعاون مع شركاء مرخصين. انضموا إلى الشركاء المؤسسين بخطاب اهتمام غير ملزم.
أدلة ذات صلة
خمس خطوات يطابق بها التاجر مبيعات الجهاز مع الصندوق والمتحصلات الإلكترونية كل يوم، فيكتشف الفروقات مبكراً ويحمي سيولته وعلاقته بعملائه.
5 دقائق قراءةالائتمان والتحقق من الدخلدليلجاهزية المنشآت الصغيرة والمتوسطة للتمويل: ما الملف الذي تقرؤه الجهة التمويلية؟دليل عملي لأصحاب المنشآت الصغيرة والمتوسطة وللجهات التمويلية: المستندات، والبيانات المالية، والتدفق النقدي، وتنظيم السجلات قبل الطلب.
5 دقائق قراءةالائتمان والتحقق من الدخلدليلفصل الحساب الشخصي عن حساب المنشأة: كيف يؤثر في فرص التمويل؟خمس خطوات تفصل بها المنشأة الصغيرة أموال المالك عن أموال النشاط، فتصبح كشوفها أوضح أمام الجهة التمويلية وتصبح إدارتها أسهل.
5 دقائق قراءةمحتوى تثقيفي عام وليس استشارة قانونية أو مالية. الأمثلة الرقمية الافتراضية معلّمة بـ«مثال توضيحي»، وكل رقم حقيقي منسوب لمصدره المؤرَّخ.