مطابقة اشتراكات التأمينات الاجتماعية مع مسيّر الرواتب: كيف تجرونها كل شهر؟
تتم مطابقة اشتراكات التأمينات الاجتماعية بمقارنة كشف الاشتراكات الشهري بمسيّر الرواتب المعتمد، موظفاً بموظف: من هو مسجل ومن غادر ومن التحق، وما الأجر المعتمد للاشتراك، ثم تفسير كل فرق وتوثيقه قبل إقفال الشهر. يعرض هذا الدليل ست خطوات واضحة، وأشهر أسباب الفروقات، ومن يتولى كل خطوة، مع قائمة تحقق وجدول توضيحي لدورة المطابقة. وهو إجراء تنظيمي داخلي لا يتناول نسباً ولا مواعيد، فهذه مرجعها الجهة المنظمة.
الخلاصة
- قارنوا كشف الاشتراكات بالمسيّر المعتمد كل شهر، وابدؤوا بقوائم الأسماء قبل المبالغ.
- صنّفوا كل فرق في سبب محدد: التحاق، أو مغادرة، أو تغيير أجر، أو خطأ في البيانات، أو توقيت.
- صححوا الخطأ في مصدره لا في ملف المطابقة وحده، وسجلوا من صحح ومتى.
- اجعلوا المطابقة جزءاً ثابتاً من إقفال الشهر، فاكتشاف الفرق مبكراً أسهل من معالجته بعد أشهر.
محتوى الدليل
- ما المقصود بمطابقة اشتراكات التأمينات مع الرواتب؟
- الخطوة الأولى: جهزوا المدخلات من مصدرين معتمدين
- الخطوة الثانية: طابقوا الأسماء قبل المبالغ
- الخطوة الثالثة: قارنوا الأجر المعتمد للاشتراك
- الخطوة الرابعة: صنّفوا كل فرق في سبب واحد
- الخطوة الخامسة: صححوا في المصدر ووثقوا
- الخطوة السادسة: أقفلوا الشهر واقرؤوا الاتجاه
- من يتولى ماذا في المطابقة؟
- أخطاء شائعة في مطابقة التأمينات
- أسئلة شائعة
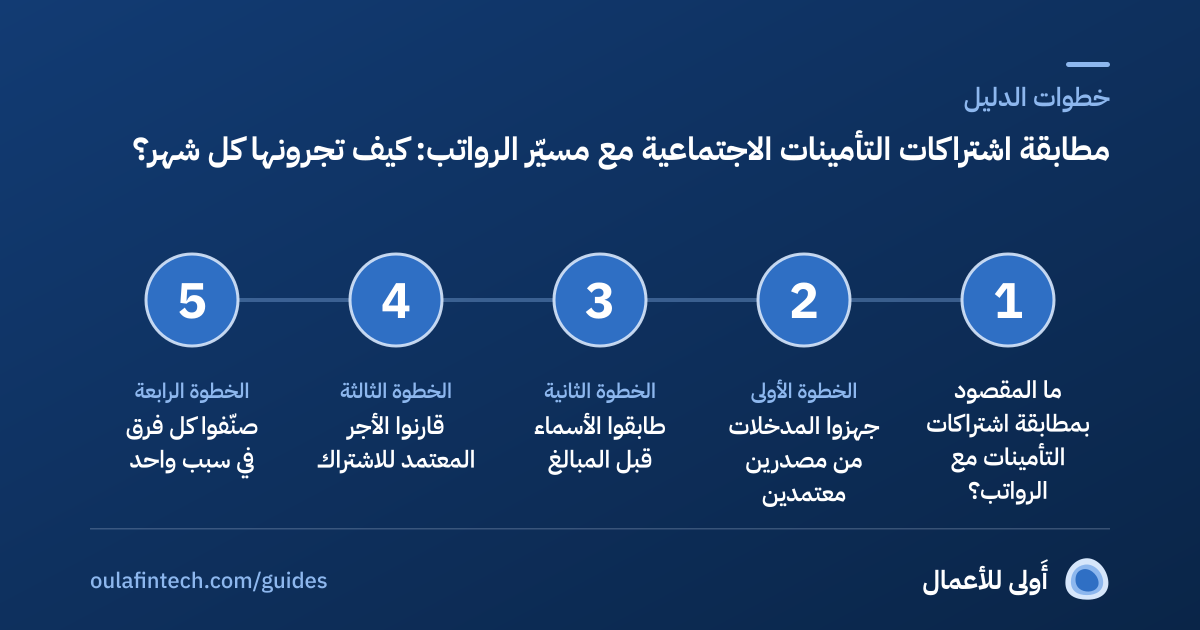
ما المقصود بمطابقة اشتراكات التأمينات مع الرواتب؟
المطابقة هي مقارنة منظمة بين ما دفعته المنشأة وفق مسيّر الرواتب وما هو مسجل في كشف الاشتراكات لدى التأمينات الاجتماعية، للتأكد أن كل موظف على رأس العمل مسجل، وأن الأجر المعتمد للاشتراك مطابق للأجر الفعلي، وأن لا موظف غادر وظل اشتراكه قائماً. وأهميتها أن الفروقات الصغيرة التي لا تُكتشف تكبر مع الأشهر، ثم تتحول إلى معالجة مرهقة للمالية ولقاء غير مريح مع الموظف.
وهذا الدليل إجراء داخلي للتنظيم. أما تفاصيل الاشتراكات وتغيراتها فتجدون شرحها في دليل زيادة اشتراكات التأمينات وأثرها على الرواتب، والقيود المرتبطة بالتعيين في قائمة تعيين موظف جديد. ولا يحدد هذا الدليل نسباً ولا مواعيد ولا التزامات نظامية، فهذه ترجعون فيها إلى الجهة المنظمة وإلى مختص الامتثال في منشأتكم.
الخطوة الأولى: جهزوا المدخلات من مصدرين معتمدين
لا تبدأ المطابقة قبل أن يكون المسيّر مقفلاً ومعتمداً، فمقارنة كشف بمسيّر لا يزال يتغير تضيع الوقت. والمطلوب ملفان فقط:
- مسيّر الرواتب المعتمد للشهر نفسه، بأسماء الموظفين وأرقام هوياتهم والأجر الذي حُسب عليه الاشتراك.
- كشف الاشتراكات كما هو وارد من التأمينات، دون تعديل يدوي عليه.
- سجل التغييرات في الشهر: من التحق ومن غادر ومن تغير أجره أو مسماه أو حالته.
وإذا مرّ المسيّر بمراجعة قبل رفعه فاعتمدوا النسخة النهائية، وراجعوا قائمة تدقيق مسيّر الرواتب قبل رفعه على مُدد لتتأكدوا أن الأساس سليم.
الخطوة الثانية: طابقوا الأسماء قبل المبالغ
ابدؤوا بالسؤال الأبسط: هل القائمتان تحتويان الأشخاص أنفسهم؟ هذه المقارنة وحدها تكشف أغلب المشكلات الكبيرة:
- موظف في المسيّر وغائب عن الكشف: قد يكون التحاقه لم يُسجل، أو سُجل بهوية خاطئة.
- اسم في الكشف وغائب عن المسيّر: قد يكون موظفاً غادر ولم تُنهَ علاقته، أو خطأ في التسجيل.
- تكرار اسم: تسجيل مزدوج بسبب تغيير رقم الهوية أو الإقامة.
الخطوة الثالثة: قارنوا الأجر المعتمد للاشتراك
بعد تطابق الأسماء قارنوا الأجر لكل موظف، فالفرق هنا يعني أن المسيّر والكشف يقرآن الأجر بطريقتين مختلفتين. وأكثر ما يسبب ذلك:
- تعديل أجر لم يُبلَّغ به: زيادة أو ترقية أو تغيير بدل أُقرّ في المسيّر ولم يصل إلى التأمينات.
- اختلاف في مكونات الأجر: عناصر دخلت في أحد الجانبين دون الآخر.
- تعديل مؤقت: خصم أو إضافة لشهر واحد لا يغير الأجر المسجل، لكنه يوهم بوجود فرق.
وللتأكد من مكونات الأجر ومنطق تعديله راجعوا دورة مراجعة الرواتب السنوية، فكثير من الفروقات تنشأ من تعديلات لا تُنقل إلى كل الأنظمة.
اختاروا الخيارات لتظهر ملاحظة تسوية جاهزة تضيفونها إلى سجل المطابقة، وعدّلوها بما يناسب منشأتكم.
الخطوة الرابعة: صنّفوا كل فرق في سبب واحد
لا تكتفوا بكتابة «فرق» أمام الاسم. كل فرق يُصنَّف في سبب من قائمة ثابتة، فتصبح المطابقة قابلة للقراءة والمقارنة بين الأشهر:
- التحاق جديد لم يظهر بعد في الكشف.
- مغادرة لم تنعكس في الكشف أو في المسيّر.
- تغيير أجر لم ينتقل إلى أحد الجانبين.
- خطأ في البيانات: هوية أو تاريخ أو مسمى غير مطابق.
- فرق توقيت: حركة وقعت قرب نهاية الشهر وتنعكس لاحقاً.
الخطوة الخامسة: صححوا في المصدر ووثقوا
القاعدة نفسها في أي مطابقة: لا يُصحَّح الفرق في ملف المطابقة وحده. إن كان الخطأ في بيان موظف فصححوه في ملفه في نظام الموارد البشرية ثم انقلوه إلى الجهات الأخرى، وإن كان في تسجيل لدى التأمينات فأرسلوا الطلب عبر القناة الرسمية. ولكل حالة سجل مختصر فيه تاريخ الاكتشاف والسبب والإجراء ومن نفذه وتاريخ الإقفال.
ولا تعدوا الموظف بتسوية أو بتصحيح قبل التأكد من الإجراء. وإذا مسّ الفرق بيانات شخصية فاجعلوا التواصل عبر الموارد البشرية وحدها، ولا تتداولوا هويات الموظفين في رسائل غير محمية.
الخطوة السادسة: أقفلوا الشهر واقرؤوا الاتجاه
في نهاية المطابقة يوقع المسؤول عن المالية والمسؤول عن الموارد البشرية على نتيجتها، ولو بعبارة قصيرة: «طُوبق الكشف مع المسيّر، والفروقات المتبقية ومبررها كذا». ثم يقرأ الفريق السجل كل بضعة أشهر ليرى أي الأسباب يتكرر، فإن تكرر خطأ البيانات عند التعيين فالعلاج في إجراء التعيين لا في المطابقة، وإن تكرر فرق التوقيت فالعلاج في موعد إقفال التغييرات.
اختاروا يوم إقفال المسيّر لتروا موعد كل مرحلة من المطابقة. الجدول تنظيمي وليس جدولاً نظامياً.
من يتولى ماذا في المطابقة؟
- المالية: إعداد المقارنة والتحقق من المبالغ وتوقيع النتيجة.
- الموارد البشرية: صحة بيانات الموظفين وحركات الالتحاق والمغادرة وتغييرات الأجر.
- مسؤول الامتثال أو الإدارة: مراجعة الفروقات المتكررة أو الكبيرة وأي حالة تخرج عن الإجراء المعتاد.
أخطاء شائعة في مطابقة التأمينات
- ترك المطابقة لآخر السنة: فيتراكم الخطأ ويصعب تتبع أصله.
- تعديل الكشف يدوياً ليطابق المسيّر بدل البحث عن السبب.
- الاكتفاء بالمجموع: فقد يتطابق المجموع بينما يتعادل خطآن مختلفان.
- عدم توثيق الاستثناءات: فيسأل المراجع بعد أشهر ولا يجد من يتذكر.
- عدم إشراك الموارد البشرية: فتكتشف المالية فرقاً لا تعرف سببه.
ضعوا علامة على ما أنجزتموه. تُحفظ إجاباتكم على هذا الجهاز فقط.
وإذا انتهت علاقة موظف فاربطوا حالة التأمينات بملف المخالصة كما في دليل تسوية نهاية الخدمة، حتى لا يبقى اشتراك قائم لموظف غادر.
أسئلة شائعة
ما معنى مطابقة اشتراكات التأمينات مع الرواتب؟
مقارنة شهرية بين كشف الاشتراكات ومسيّر الرواتب المعتمد للتأكد من تسجيل الموظفين ومطابقة الأجر المعتمد وانعكاس حالات الالتحاق والمغادرة.
كم مرة نجري مطابقة اشتراكات التأمينات؟
يفضل أن تكون جزءاً ثابتاً من إقفال كل شهر، فاكتشاف الفرق مبكراً أيسر من معالجته بعد تراكمه لعدة أشهر.
ما أشهر أسباب الفروقات بين المسيّر والكشف؟
التحاق أو مغادرة لم ينعكسا، وتغيير أجر لم ينتقل إلى الجهة الأخرى، وخطأ في بيانات الهوية، وفرق توقيت بسبب حركة قرب نهاية الشهر.
هل أعدل الكشف ليطابق المسيّر؟
لا. ابحثوا عن سبب الفرق وصححوه في مصدره، ثم وثقوه، فتعديل الكشف يدوياً يخفي الخطأ ولا يعالجه.
من المسؤول عن المطابقة داخل المنشأة؟
تتولى المالية المقارنة والتوقيع، وتتولى الموارد البشرية صحة بيانات الموظفين وحركاتهم، ويراجع مسؤول الامتثال المتكرر من الفروقات.
هل يغني هذا الدليل عن الرجوع إلى الجهة المنظمة؟
لا. هو إجراء داخلي عام للتنظيم، وتفاصيل النسب والمواعيد والالتزامات النظامية تؤخذ من الجهة المنظمة ومن مختص الامتثال في منشأتكم.
مسيّر مطابق يعني ثقة أكبر في كل شهر.
تبدأ الثقة المالية للموظف من أجر صحيح واشتراك مسجل. تبني أَولى منصة للعافية المالية للموظفين تمنح الموارد البشرية مؤشرات مجمّعة ومجهولة الهوية، دون كشف أي فرد. انضموا إلى الشركاء المؤسسين بخطاب اهتمام غير ملزم.
أدلة ذات صلة
من يشمل النظام الجديد، وكيف ترتفع النسب سنوياً حتى 2028، وحاسبة تبيّن الأثر على الموظف وصاحب العمل.
5 دقائق قراءة · 3 مصادرالرواتب والامتثالدليلتدقيق مسيّر الرواتب قبل رفعه على مُدد: قائمة مراجعة للمالية والموارد البشريةقائمة مراجعة تشغيلية لفريقي الموارد البشرية والمالية قبل رفع ملف الأجور: البيانات، والبدلات والخصومات، والتطابق، والاعتماد.
5 دقائق قراءةالاحتفاظ بالمواهب والإنتاجيةدليلتعيين موظف جديد في السعودية: قائمة التحقق من العقد والتأمينات والأجور قبل أول راتبأربع طبقات تتحقق بها الموارد البشرية عند التعيين: العقد، والتأمينات، والأجور، وتجربة الأسبوع الأول، حتى يصل أول راتب صحيحاً.
5 دقائق قراءةمحتوى تثقيفي عام وليس استشارة قانونية أو مالية. الأمثلة الرقمية الافتراضية معلّمة بـ«مثال توضيحي»، وكل رقم حقيقي منسوب لمصدره المؤرَّخ.