سياسة سداد مصروفات الموظفين والعهدة النقدية: كيف تكتبها المنشأة الصغيرة؟
تُكتب سياسة سداد مصروفات الموظفين بتحديد أربعة أمور: ما نوع المصروف الذي يُسدَّد، وما المستند الذي يثبته، ومن يوافق عليه قبل الإنفاق أو بعده، ومتى يُسدَّد للموظف. أما العهدة النقدية فتُصرف لشخص مسؤول واحد بسقف تحدده المنشأة، وتُقفل بتسوية دورية مدعومة بالمستندات. يعرض هذا الدليل بنود السياسة السبعة وإجراء إقفال العهدة وأخطاء المنشآت الصغيرة الشائعة، مع منشئ سياسة وقائمة تحقق. وهو تنظيم داخلي لا يتناول أي التزام ضريبي أو نظامي، ومرجع ذلك الجهات المنظمة والمختصون.
الخلاصة
- حددوا بوضوح المصروفات التي تُسدَّد وتلك التي لا تُسدَّد، واكتبوا ذلك قبل أن يحتاجه الموظف.
- لا يُسدَّد مصروف بلا مستند يُثبته وموافقة ممن يملك الصلاحية.
- اجعلوا العهدة النقدية بعهدة شخص واحد وبسقف، وتُسوَّى بمستندات في موعد ثابت.
- سدّدوا المصروفات المعتمدة في موعد معروف، فتأخر سداد الموظف يرهقه ماليّاً ويضعف ثقته.
محتوى الدليل
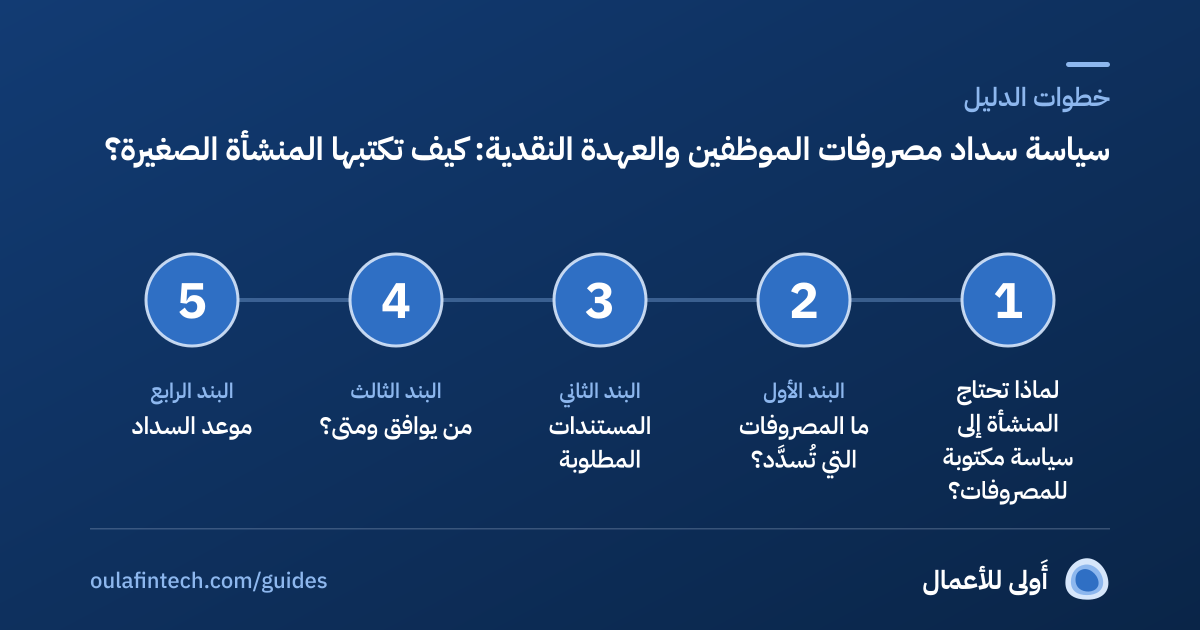
- لماذا تحتاج المنشأة إلى سياسة مكتوبة للمصروفات؟
- البند الأول: ما المصروفات التي تُسدَّد؟
- البند الثاني: المستندات المطلوبة
- البند الثالث: من يوافق ومتى؟
- البند الرابع: موعد السداد
- البند الخامس: العهدة النقدية وصرفها
- البند السادس: إقفال العهدة وتسويتها
- البند السابع: الاستثناءات والمخالفات
- من يتولى ماذا؟
- ماذا عن المصروف المعروف سلفاً كالسفر؟
- أخطاء شائعة في سياسة المصروفات
- أسئلة شائعة
لماذا تحتاج المنشأة إلى سياسة مكتوبة للمصروفات؟
حين لا توجد سياسة، يُنفق الموظف من جيبه ثم يسأل: هل سيُسدَّد لي؟ ومتى؟ وبأي مستند؟ فيختلف الجواب من مدير إلى آخر، وتتراكم الفواتير الصغيرة التي تصعب مطابقتها لاحقاً، ويشعر الموظف أنه يموّل المنشأة بماله. وفي الجهة الأخرى تتحمل المالية مصروفات بلا موافقة مسبقة ولا وثيقة تدعمها.
والسياسة المكتوبة تعالج ذلك بقواعد قصيرة يعرفها الجميع. وهذا الدليل تنظيم داخلي للمنشآت، لا يتناول معاملة المصروفات من الناحية الضريبية أو المحاسبية، فهذه يرجع فيها إلى المختصين والجهات المنظمة. وإن وصل المصروف إلى الموردين فراجعوا دليل سداد فواتير الموردين لأن المبدأ في الاعتماد واحد.
البند الأول: ما المصروفات التي تُسدَّد؟
اكتبوا فئات واضحة بدل الإحالة إلى التقدير، مثل: مصروفات السفر والانتقال الخاصة بالعمل، وضيافة العملاء، ومشتريات المكتب الصغيرة، والاتصالات المرتبطة بالمهام. ثم اكتبوا بوضوح ما لا يُسدَّد، كالمصروفات الشخصية أو ما لم يُوافَق عليه مسبقاً. وكلما كانت القائمة قصيرة وواضحة قلّت الخلافات.
البند الثاني: المستندات المطلوبة
لا يُسدَّد مصروف بلا إثبات. حددوا المستند المقبول لكل فئة: فاتورة أو إيصال يظهر فيه اسم الجهة وتاريخ المعاملة وقيمتها. وإن ضاع المستند فاشترطوا إقراراً مكتوباً يوقعه الموظف ويعتمده المدير في حالات محدودة، وسجلوا هذه الحالات حتى لا تصير القاعدة.
البند الثالث: من يوافق ومتى؟
اربطوا الموافقة بمستوى الصلاحية: مصروف اعتيادي صغير يعتمده المدير المباشر، وما تجاوز سقفاً تحدده المنشأة يعتمده مسؤول المالية أو صاحب المنشأة. وللمصروفات المعروفة سلفاً كالسفر تكون الموافقة قبل الإنفاق لا بعده. ولا يعتمد أحد مصروفاً لنفسه.
البند الرابع: موعد السداد
حددوا موعداً معلناً للسداد، كأن يكون ضمن دورة محددة بعد اعتماد الطلب. فالموظف الذي يعرف متى يستردّ مبلغه يتحمل الإنفاق بطمأنينة، ومن لا يعرف يتأخر في تقديم الطلبات أو يتجنب الإنفاق المفيد للعمل. وراجعوا تقويم إقفال الرواتب إن كنتم تضمّون السداد إلى دورة الرواتب، وأبقوه بنداً منفصلاً واضحاً في كشف الموظف.
اختاروا الخيارات ليظهر بند جاهز للسياسة، وعدّلوه بما يناسب منشأتكم وصلاحياتها.
البند الخامس: العهدة النقدية وصرفها
العهدة النقدية مبلغ تضعه المنشأة بيد شخص لتغطية مصروفات صغيرة متكررة. ولضبطها:
- مسؤول واحد معلوم: عهدة باسم شخص واحد لا صندوق مشترك يُصرف منه الجميع.
- سقف محدد: مبلغ تقدره المنشأة بحسب حاجتها، لا يُتجاوز دون موافقة.
- سجل حركة: كل صرف يُسجَّل بالتاريخ والغرض والمستند.
- فصل المال: العهدة لا تختلط بأموال شخصية، ولا تُنقل بين الأشخاص دون جرد وتوقيع.
البند السادس: إقفال العهدة وتسويتها
في موعد ثابت، أسبوعياً أو شهرياً بحسب النشاط، يجرد المسؤول العهدة مع شخص آخر: الرصيد النقدي زائد المستندات يساوي مبلغ العهدة المصروف. وأي فرق يُسجل ويُفسَّر قبل تجديد العهدة. وتُجدَّد العهدة بما صُرف فعلاً بحسب المستندات، لا بمبلغ جديد دون تسوية. وتشبه الفكرة مطابقة المبيعات اليومية في قائمة إقفال مبيعات نقاط البيع: المطابقة المنتظمة أرخص من اكتشاف الفرق بعد أشهر.
البند السابع: الاستثناءات والمخالفات
اكتبوا ما يحدث حين لا تُتَّبع السياسة: مصروف بلا مستند، أو عهدة لم تُسوَّ في موعدها، أو طلب يخالف الفئات. ويكون الإجراء متدرجاً ومعلناً: تذكير، فطلب استكمال، فرفض السداد. وأي معالجة تمس راتب الموظف أو تعني خصماً منه تُراجَع مع الموارد البشرية والمرجع النظامي قبل التنفيذ، ولا تُقرَّر من المالية وحدها.
من يتولى ماذا؟
- الموظف: الإنفاق ضمن الفئات المعتمدة، وتقديم الطلب بمستنداته في الموعد المعلن.
- المدير المباشر: التحقق من صلة المصروف بالعمل واعتماده ضمن صلاحيته.
- المالية: مراجعة المستندات والسداد وجرد العهدة وحفظ السجل.
- صاحب المنشأة: مراجعة الاستثناءات والمصروفات التي تتجاوز السقف وتحديث السياسة عند الحاجة.
ماذا عن المصروف المعروف سلفاً كالسفر؟
حين يكون المصروف معروفاً قبل وقوعه فلا يُترك الموظف ليموله من ماله. اجعلوا للمنشأة خياراً مكتوباً، كسلفة محددة الغرض والمبلغ تُسوّى بمستندات بعد انتهاء المهمة، أو ترتيباً مباشراً مع الجهة المقدمة للخدمة. وفي كل الأحوال تُسجَّل السلفة باسم الموظف، وتُغلق بتسوية في موعد معلن، ولا تُمنح سلفة جديدة قبل إقفال السابقة. وهذا يحمي الموظف من ضغط مالي لا داعي له، ويحمي المنشأة من مبالغ مفتوحة بلا مستند.
أخطاء شائعة في سياسة المصروفات
- سياسة عامة بلا فئات، فيفسّرها كل مدير على هواه.
- سداد بلا مستند لأن المبلغ صغير.
- عهدة بلا سقف ولا مسؤول واحد.
- عدم جرد العهدة، فيُكتشف النقص بعد أن يصعب تتبعه.
- تأخير سداد الموظف بلا موعد معلن.
- موافقة الشخص على مصروفه دون مراجعة من آخر.
ضعوا علامة على ما أنجزتموه. تُحفظ إجاباتكم على هذا الجهاز فقط.
أسئلة شائعة
ما سياسة سداد مصروفات الموظفين؟
وثيقة داخلية قصيرة تحدد المصروفات التي تُسدَّد والمستندات المطلوبة ومن يوافق وموعد السداد، ليعرف الموظف والمالية القواعد قبل الإنفاق.
ما العهدة النقدية؟
مبلغ تضعه المنشأة بعهدة شخص مسؤول لتغطية مصروفات صغيرة متكررة، ويسجل صرفه بمستندات ويُجرد دورياً ثم يُجدَّد بحسب ما صُرف فعلاً.
هل يجوز سداد مصروف بلا فاتورة؟
الأصل ألا يُسدَّد مصروف بلا مستند. وإن أجازت سياستكم حالات محدودة فاشترطوا إقراراً مكتوباً يعتمده المدير، وسجلوها لئلا تصبح القاعدة.
كيف نقفل العهدة النقدية؟
يجردها المسؤول مع شخص آخر في موعد ثابت: الرصيد النقدي مع المستندات يساوي مبلغ العهدة، وأي فرق يُفسَّر قبل تجديدها بما صُرف فعلاً.
هل يحدد هذا الدليل المعاملة الضريبية للمصروفات؟
لا. هذا تنظيم داخلي للمنشآت، أما المعاملة الضريبية والمحاسبية للمصروفات فمرجعها الجهات المنظمة والمختصون.
متى نسدد للموظف مصروفاته؟
في موعد معلن تحدده المنشأة بعد اعتماد الطلب، فالموظف الذي يعرف موعد استرداد ماله يتحمل الإنفاق على العمل بطمأنينة.
منشأة منضبطة ماليّاً، وموظف مطمئن لما أنفقه.
تعمل أَولى على تمكين جهات التمويل من قراءة أدق للدخل بموافقة صريحة، وعلى أدوات تخدم المنشآت لاحقاً بالتعاون مع شركاء مرخصين. انضموا إلى الشركاء المؤسسين بخطاب اهتمام غير ملزم.
أدلة ذات صلة
ست خطوات تنظم بها المنشأة الصغيرة أو التاجر سداد فواتير الموردين، من مطابقة الفاتورة بالطلب والاستلام إلى جدول استحقاق وصلاحيات اعتماد واضحة.
5 دقائق قراءةالولاء وتجربة العملاءدليلمطابقة مبيعات نقاط البيع: كيف يجري التاجر إقفالاً يومياً دقيقاً؟خمس خطوات يطابق بها التاجر مبيعات الجهاز مع الصندوق والمتحصلات الإلكترونية كل يوم، فيكتشف الفروقات مبكراً ويحمي سيولته وعلاقته بعملائه.
5 دقائق قراءةالائتمان والتحقق من الدخلدليلفصل الحساب الشخصي عن حساب المنشأة: كيف يؤثر في فرص التمويل؟خمس خطوات تفصل بها المنشأة الصغيرة أموال المالك عن أموال النشاط، فتصبح كشوفها أوضح أمام الجهة التمويلية وتصبح إدارتها أسهل.
5 دقائق قراءةمحتوى تثقيفي عام وليس استشارة قانونية أو مالية. الأمثلة الرقمية الافتراضية معلّمة بـ«مثال توضيحي»، وكل رقم حقيقي منسوب لمصدره المؤرَّخ.