مراجعة الرواتب السنوية: كيف تبني المنشأة دورة عادلة وموثقة؟
تُبنى دورة مراجعة الرواتب السنوية على ست مراحل: تحديد الميزانية والمبدأ، ثم إعلان المعايير، ثم جمع التقييمات والمعطيات، ثم اقتراح الزيادات ومراجعتها، ثم الاعتماد والتوثيق، وأخيراً إبلاغ كل موظف بقراره بشرح واضح. يشرح هذا الدليل كل مرحلة، ومن يتولاها في الموارد البشرية والمالية، وكيف تتجنب المنشأة الشعور بعدم العدالة، وما الذي ينبغي كتابته. وهو مناسب لمن يستعد لميزانية العام القادم.
الخلاصة
- ابدؤوا بالميزانية والمبدأ قبل الأسماء: ماذا تستطيع المنشأة أن تخصص، وعلى أي أساس توزع.
- أعلنوا المعايير قبل المراجعة لا بعدها، فالموظف يتقبل القرار الذي يعرف أساسه.
- وثّقوا كل قرار بسبب مكتوب، وراجعوه بشخص ثانٍ قبل الاعتماد لتحدّوا من التحيز.
- أبلغوا الموظف بنفسه وبشرح واضح، وراجعوا نتائج الدورة لمعرفة أثرها في الاحتفاظ بالموظفين.
محتوى الدليل
- ما المقصود بدورة مراجعة الرواتب؟
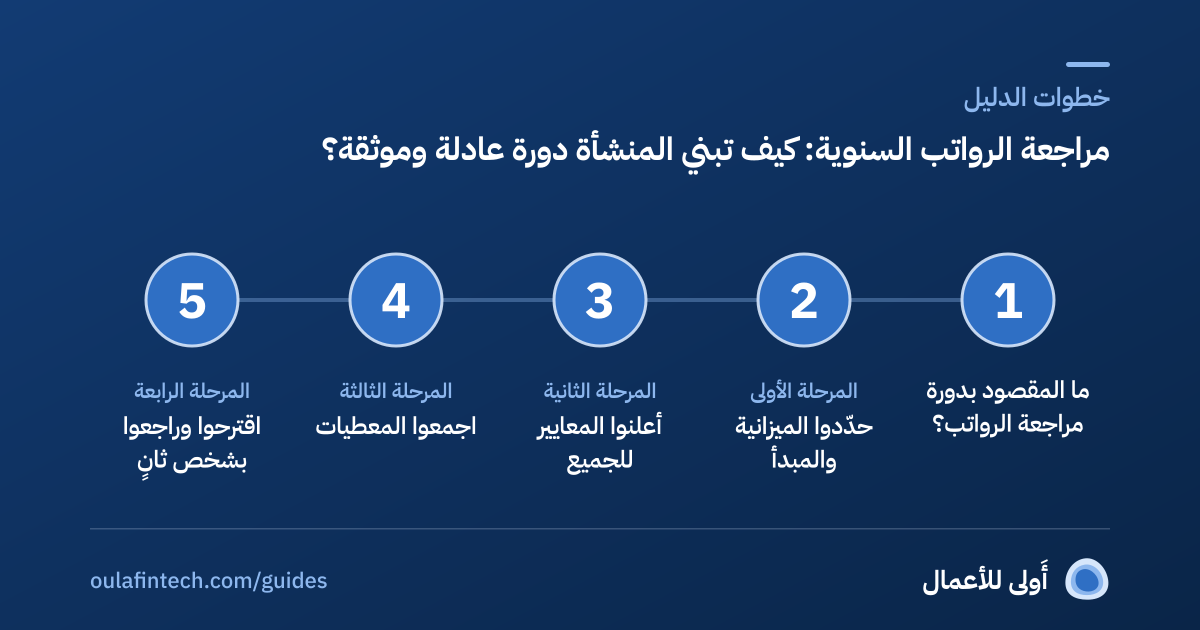
- المرحلة الأولى: حدّدوا الميزانية والمبدأ
- المرحلة الثانية: أعلنوا المعايير للجميع
- المرحلة الثالثة: اجمعوا المعطيات
- المرحلة الرابعة: اقترحوا وراجعوا بشخص ثانٍ
- المرحلة الخامسة: اعتمدوا ووثّقوا
- المرحلة السادسة: أبلغوا كل موظف بنفسه
- دور المالية في الدورة
- أخطاء شائعة في دورات المراجعة
- كيف تقيس المنشأة أثر الدورة؟
- جدول زمني توضيحي للدورة
- أسئلة شائعة
ما المقصود بدورة مراجعة الرواتب؟
دورة مراجعة الرواتب هي الإجراء المنتظم الذي تقرر به المنشأة مَن يُراجَع راتبه، وبأي معيار، وبأي ميزانية، ومتى يُبلَّغ. وغياب الدورة يترك القرار للمفاوضة الفردية أو لضغط اللحظة، فيشعر الموظفون بأن الزيادة تذهب لمن يطلب لا لمن يستحق.
والدورة المنظمة لا تعني زيادة تلقائية للجميع، بل تعني أن يكون القرار مبنياً على معايير معلنة وميزانية محددة وتوثيق يمكن الرجوع إليه. ولما لها من أثر في بقاء الموظفين راجعوا دليل خفض دوران الموظفين.
المرحلة الأولى: حدّدوا الميزانية والمبدأ
قبل أي اسم، اتفقت الإدارة والمالية على أمرين:
- حجم ما يمكن تخصيصه للزيادات في العام القادم بحسب ما تسمح به نتائج المنشأة وخططها.
- المبدأ الذي توزَّع به: هل هو الأداء، أم الموقع في سلم الرواتب، أم تعديل المسارات الوظيفية، أم خليط من ذلك.
وتأخذ المالية هذا في الاعتبار عند إعداد الميزانية الكلية، وللتخطيط لبند الرواتب راجعوا أيضاً دليل إقفال الرواتب في نهاية العام.
المرحلة الثانية: أعلنوا المعايير للجميع
الشفافية في المعيار لا تعني كشف رواتب الآخرين. تعني أن يعرف الموظف ما الذي يُنظر إليه في المراجعة. ومن المعايير الشائعة:
- الأداء بحسب تقييم موثق خلال السنة.
- الموقع في الفئة الوظيفية مقارنة بنظرائه في المنشأة.
- توسّع المسؤوليات إذا تغيّر الدور فعلاً.
- اعتبارات السوق عندما تتحرك الرواتب في مهنة معينة.
واكتبوا هذه المعايير في سياسة قصيرة تعرض على الموظفين قبل بدء الدورة، فلا يفاجأ أحد بأساس القرار.
المرحلة الثالثة: اجمعوا المعطيات
تجمع الموارد البشرية ما يلزم لكل موظف: تقييمات الأداء، والتغيرات في الدور، وتاريخ آخر مراجعة، ومكانه في السلم. ومن المهم أن تكون المعطيات واحدة لجميع من في الفئة نفسها، فلا يُنظر إلى هذا بتقييم وإلى ذاك بانطباع.
وتفيد هنا مراجعة صحة بيانات المسيّر قبل الاعتماد، كما يعرض دليل تدقيق مسيّر الرواتب، فخطأ في الراتب الحالي يتحول إلى خطأ في الزيادة.
المرحلة الرابعة: اقترحوا وراجعوا بشخص ثانٍ
يقترح المدير المباشر مع الموارد البشرية، ثم يراجع المقترحات شخص ثانٍ يقارن بين الفرق بحثاً عن تفاوت غير مبرر. وأسئلة المراجعة:
- هل هناك موظفون بالأداء نفسه والدور نفسه وبتفاوت كبير في الزيادة؟
- هل تأثرت القرارات بشخص المدير أكثر من المعيار؟
- هل ينسجم مجموع المقترحات مع الميزانية؟
ضعوا علامة على ما أنجزتموه. تُحفظ إجاباتكم على هذا الجهاز فقط.
المرحلة الخامسة: اعتمدوا ووثّقوا
يُعتمد القرار ممن يملك الصلاحية، ويُكتب سبب كل قرار بجملة واضحة. ويحتفظ ملف الموظف بنتيجة المراجعة، وتحدّث الرواتب في نظام الرواتب قبل أول مسيّر يُطبَّق فيه التعديل. وتذكروا أن لتعديل الأجر أثره في الاشتراكات والمستحقات، فراجعوا الأثر مع المالية.
المرحلة السادسة: أبلغوا كل موظف بنفسه
الإبلاغ جزء من العدالة. اجعلوا المدير المباشر يبلغ الموظف في لقاء خاص، يشرح فيه القرار وأساسه، ويذكر ما الذي يمكن أن يتحسن، ومتى المراجعة التالية. وإذا لم تكن هناك زيادة فاذكروا السبب بصدق واذكروا خطة المتابعة، ولا تتركوا الموظف يعلم من الآخرين.
وفي حال احتاج الموظف إلى فهم أوسع لراتبه وبنوده، فقد يفيد أن ترتبط المراجعة بحزمة المزايا، كما يعرض دليل المزايا دون زيادة بند الرواتب.
دور المالية في الدورة
لا تقتصر المالية على تحديد المبلغ، بل تحسب الأثر الكلي للزيادات في السنة كاملة لا في أول شهر فحسب، وتراجع أثر التعديل في البدلات والاشتراكات ومستحقات نهاية الخدمة، وتتأكد من أن الزيادة المقترحة لا تُخلّ بتوازن السلم الوظيفي. وتعرض على الإدارة سيناريوهين أو ثلاثة بدل رقم واحد، ليختار صاحب القرار بين خيارات مفهومة.
وتساعد الموارد البشرية المالية بتزويدها بقائمة الموظفين المشمولين وتواريخ التطبيق، حتى لا تظهر أخطاء في المسيّر الأول بعد التعديل.
أخطاء شائعة في دورات المراجعة
- إعلان المعايير بعد القرار فتبدو مبررة بأثر رجعي.
- ترك الأمر للمفاوضة الفردية فيستفيد من يطلب أكثر.
- تفاوت غير موثق بين موظفين متشابهين.
- إبلاغ بالرسائل الجماعية بدل اللقاء الشخصي.
- عدم قياس الأثر بعد الدورة في الاحتفاظ والرضا.
كيف تقيس المنشأة أثر الدورة؟
بعد الإبلاغ بفترة، قارنوا معدل الاستقالات ورضا الموظفين بما قبل الدورة، وسجلوا الدروس للعام التالي. وتفيد مقابلات الخروج في معرفة ما إذا كانت الأجور سبباً للمغادرة، كما يعرض دليل مقابلة الخروج.
جدول زمني توضيحي للدورة
اختاروا تاريخ بدء الدورة ليظهر ترتيب مراحلها. الجدول تنظيمي وتعدلونه بحسب سنتكم المالية:
اختاروا تاريخ بدء الدورة لتروا موعد كل مرحلة. الجدول تنظيمي وليس جدولاً نظامياً.
أسئلة شائعة
كيف نبني دورة مراجعة الرواتب السنوية؟
ابدؤوا بالميزانية والمبدأ، ثم أعلنوا المعايير، واجمعوا المعطيات، واقترحوا وراجعوا بشخص ثانٍ، واعتمدوا ووثقوا، ثم أبلغوا كل موظف بنفسه.
هل يلزم إعطاء زيادة سنوية لكل الموظفين؟
ليس بصورة عامة؛ ما يلزم يتبع العقود وسياسة المنشأة والأنظمة. ويُنصح بأن تكتب سياسة المراجعة بوضوح وأن يراجعها مختص نظامي.
ما أفضل معيار لتوزيع الزيادات؟
لا يوجد معيار واحد؛ تختار المنشأة مزيجاً من الأداء والموقع في الفئة وتغير المسؤوليات واعتبارات السوق، والأهم أن يكون معلناً ومطبقاً على الجميع.
هل نعلن رواتب الموظفين لبعضهم؟
لا. الشفافية تعني معرفة المعايير وطريقة القرار، لا كشف رواتب الأفراد.
كيف نبلغ موظفاً لم يحصل على زيادة؟
في لقاء خاص بشرح صادق لأساس القرار ولما يمكن أن يتحسن وموعد المراجعة التالية، لا برسالة جماعية.
هل يغني هذا الدليل عن الاستشارة النظامية؟
لا. هو دليل تنظيمي عام، وتفاصيل العقود والأنظمة تُعرض على مختص نظامي.
راتب أوضح، وموظف أكثر استقراراً.
تساعد أَولى الموظفين على الاستقرار المالي عبر أدوات للميزانية والادخار، وتمنح الموارد البشرية مؤشرات مجمّعة ومجهولة الهوية. انضموا إلى الشركاء المؤسسين بخطاب اهتمام غير ملزم.
أدلة ذات صلة
سبعة أنواع من المزايا منخفضة التكلفة وعالية الأثر، وكيف تختارون بينها، مع قائمة تحقق لترتيب الأولويات.
5 دقائق قراءة · مصدرانالاحتفاظ بالمواهب والإنتاجيةدليلكيف تخفض المنشأة دوران الموظفين: من القياس إلى خطة الاحتفاظطريقة حساب معدل الدوران وتكلفته، وأهم أسبابه القابلة للمعالجة، مع حاسبة تقديرية لتكلفة الاستقالات على منشأتكم.
5 دقائق قراءة · مصدرانالرواتب والامتثالدليلإقفال الرواتب في نهاية العام: ما الذي يوجبه نظام العمل؟ما ينص عليه نظام العمل في أرصدة الإجازات والعمل الإضافي وتصفية الحقوق، مع حاسبة لمكافأة نهاية الخدمة وقائمة تحقق للإقفال.
8 دقائق قراءة · مصدرانمحتوى تثقيفي عام وليس استشارة قانونية أو مالية. الأمثلة الرقمية الافتراضية معلّمة بـ«مثال توضيحي»، وكل رقم حقيقي منسوب لمصدره المؤرَّخ.